Każda firma, która kupuje, produkuje albo sprzedaje rzeczy fizyczne, prowadzi jakąś gospodarkę magazynową – nawet jeśli nikt w niej tak tego nie nazywa. Kilka regałów na zapleczu sklepu, hala dystrybucyjna sieci handlowej i automatyczny magazyn wysokiego składowania działają według tych samych zasad: towar trzeba przyjąć, przechować, policzyć i wydać tak, żeby nie zginął, nie przeterminował się i nie zamrażał niepotrzebnie gotówki.
- Gospodarka magazynowa – co to jest? Definicja w prostych słowach
- Jak wygląda gospodarka magazynowa w praktyce? Etapy krok po kroku
- Przykłady gospodarki magazynowej w różnych branżach
- Metody wyceny i wydawania zapasów: FIFO, LIFO, średnia ważona
- Inwentaryzacja magazynu – co mówią przepisy?
- Wskaźniki, które pokazują, czy magazyn działa dobrze
- 5 błędów w gospodarce magazynowej, które kosztują najwięcej
- Podsumowanie
- FAQ – najczęstsze pytania o gospodarkę magazynową
Poniżej wyjaśniamy, czym dokładnie jest gospodarka magazynowa, z jakich etapów się składa, jakie dokumenty i metody wyceny stosuje się w praktyce oraz co na ten temat mówi ustawa o rachunkowości. Całość uzupełniają konkretne przykłady z różnych branż i lista błędów, które najczęściej podnoszą koszty magazynu.
Gospodarka magazynowa – co to jest? Definicja w prostych słowach
Gospodarka magazynowa to całość działań związanych z zapasami firmy – od momentu, w którym towar lub materiał trafia do magazynu, aż do chwili, w której go opuszcza. Obejmuje przyjmowanie dostaw, składowanie, ewidencję, kompletację zamówień, wydawanie towarów oraz inwentaryzację. Do gospodarki magazynowej zalicza się także decyzje o tym, ile zapasu utrzymywać, gdzie go fizycznie przechowywać i jak go wyceniać w księgach.
W praktyce chodzi o znalezienie równowagi między dwiema sprzecznymi potrzebami. Z jednej strony firma chce mieć towar „pod ręką”, żeby nie tracić sprzedaży i nie zatrzymywać produkcji. Z drugiej – każdy dodatkowy karton na półce oznacza zamrożoną gotówkę, koszt powierzchni, ubezpieczenia i ryzyko, że produkt się zestarzeje, uszkodzi lub przeterminuje.
💡 Pojęcie „gospodarka magazynowa” ma też drugie, statystyczne znaczenie. W Polskiej Klasyfikacji Działalności sekcja H nosi nazwę „Transport i gospodarka magazynowa” – pod tym szyldem GUS publikuje m.in. dane o zatrudnieniu i koniunkturze firm transportowo-magazynowych. W tym artykule chodzi jednak o gospodarkę magazynową w znaczeniu zarządzania zapasami w przedsiębiorstwie.
Cele gospodarki magazynowej
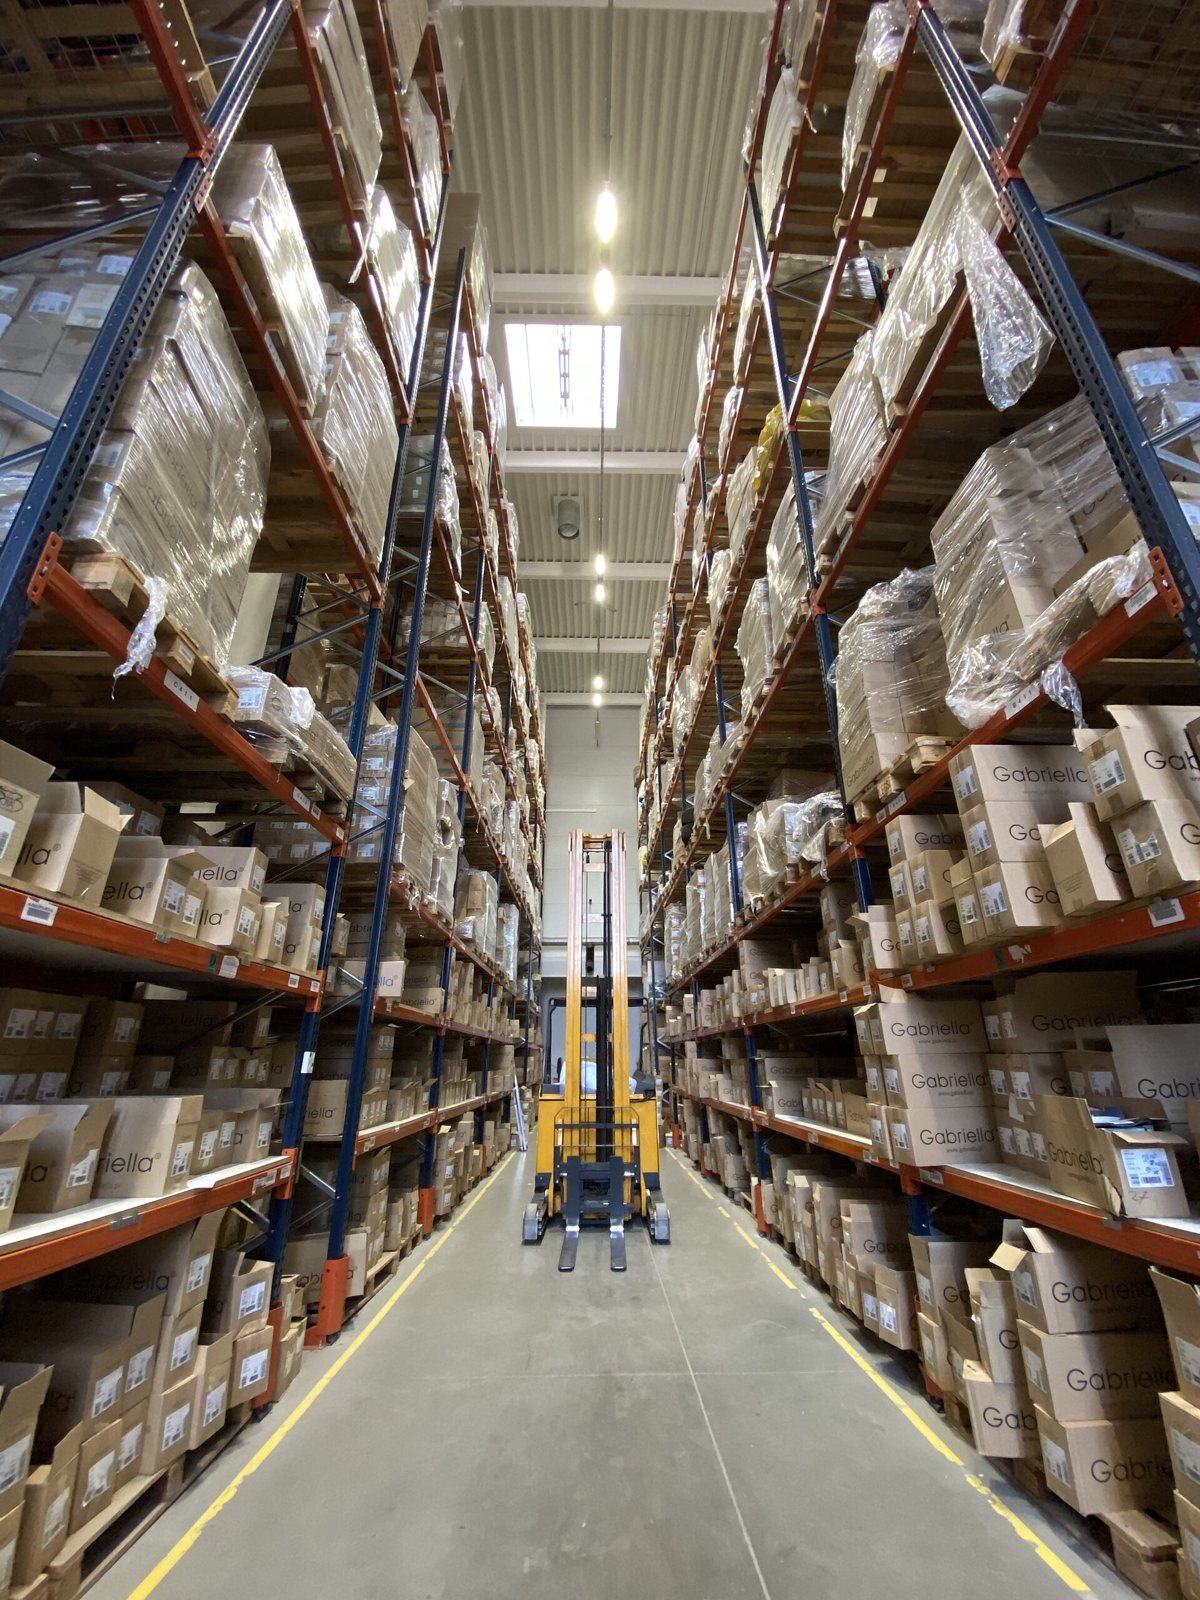
Niezależnie od skali działalności dobrze zorganizowana gospodarka magazynowa ma kilka stałych celów:
▪ Ciągłość sprzedaży i produkcji – towar lub surowiec jest dostępny wtedy, gdy jest potrzebny, a braki nie zatrzymują linii produkcyjnej ani realizacji zamówień.
▪ Ograniczenie kosztów – zapas nie jest większy, niż wymaga tego popyt, a powierzchnia magazynu jest wykorzystywana rozsądnie.
▪ Bezpieczeństwo mienia – towar jest chroniony przed kradzieżą, uszkodzeniem i zepsuciem, a każda zmiana stanu ma pokrycie w dokumentach.
▪ Wiarygodna ewidencja – stan w systemie zgadza się ze stanem na regałach, co pozwala rzetelnie wycenić zapasy w bilansie.
Jak wygląda gospodarka magazynowa w praktyce? Etapy krok po kroku
Proces magazynowy można opisać jako łańcuch kilku powtarzalnych etapów. W małej firmie wykonuje je jedna osoba, w dużym centrum dystrybucyjnym – osobne zespoły i systemy informatyczne.
1. Przyjęcie towaru
Dostawa jest sprawdzana pod względem ilości, jakości i zgodności z zamówieniem. Rozbieżności (braki, uszkodzenia, inny asortyment) opisuje się w protokole, a przyjęty towar trafia do ewidencji na podstawie dokumentu PZ – przyjęcie zewnętrzne.
2. Składowanie
Towar otrzymuje konkretne miejsce składowania – regał, półkę, gniazdo paletowe lub strefę. Rozmieszczenie nie powinno być przypadkowe: produkty rotujące najszybciej warto trzymać najbliżej strefy wydań, a ciężkie i duże – na niższych poziomach regałów.
3. Kompletacja i wydanie
Na podstawie zamówienia magazynier pobiera towar z lokalizacji (tzw. picking), pakuje go i wydaje odbiorcy. Wydanie na zewnątrz dokumentuje się dokumentem WZ – wydanie zewnętrzne, a przekazanie materiałów do produkcji – dokumentem RW – rozchód wewnętrzny.
4. Kontrola i inwentaryzacja
Stany magazynowe są regularnie sprawdzane – w formie spisów z natury, inwentaryzacji ciągłej albo kontroli wyrywkowych. Różnice między ewidencją a stanem rzeczywistym trzeba wyjaśnić i rozliczyć.
Najważniejsze dokumenty magazynowe
| Dokument | Skrót | Kiedy się go stosuje |
|---|---|---|
| Przyjęcie zewnętrzne | PZ | przyjęcie towaru od dostawcy |
| Wydanie zewnętrzne | WZ | wydanie towaru odbiorcy spoza firmy |
| Przesunięcie międzymagazynowe | MM | przeniesienie towaru między magazynami tej samej firmy |
| Rozchód wewnętrzny | RW | wydanie materiałów na potrzeby własne, np. do produkcji |
| Przyjęcie wewnętrzne | PW | przyjęcie do magazynu wyrobów gotowych z własnej produkcji |
| Zwrot wewnętrzny | ZW | zwrot niewykorzystanych materiałów z produkcji do magazynu |
ℹ️ Nazwy i skróty dokumentów magazynowych wynikają z praktyki, a nie z jednego przepisu. Dokument musi jednak spełniać wymogi dowodu księgowego z art. 21 ustawy o rachunkowości (m.in. określenie stron, opis operacji, data, ilość i wartość oraz podpis osoby odpowiedzialnej).
Przykłady gospodarki magazynowej w różnych branżach
Zasady są uniwersalne, ale ich zastosowanie mocno zależy od rodzaju towaru. Poniższe przykłady pokazują, jak różnie może wyglądać gospodarka magazynowa w praktyce.
Przykład 1: sklep internetowy z odzieżą
W e-commerce kluczowe są szybka kompletacja wielu małych zamówień i obsługa zwrotów. Ten sam produkt występuje w kilku rozmiarach i kolorach, więc każdy wariant ma osobny kod i lokalizację. Zwrócone rzeczy trzeba sprawdzić, ponownie oznaczyć i odłożyć na półkę – inaczej „wiszą” w systemie jako niedostępne. Dużym wyzwaniem jest też sezonowość: kolekcja zimowa niesprzedana do wiosny traci wartość z miesiąca na miesiąc.
Przykład 2: hurtownia spożywcza
W magazynie żywności decyduje termin przydatności, dlatego towar wydaje się według zasady FEFO (ang. First Expired, First Out) – najpierw partie z najkrótszą datą ważności. Ważna jest identyfikacja partii (numer serii, data produkcji), bo w razie wycofania produktu z rynku hurtownia musi szybko ustalić, do których klientów trafiła konkretna dostawa. Część asortymentu wymaga też kontrolowanej temperatury.
Przykład 3: zakład produkcyjny
Fabryka prowadzi zwykle co najmniej dwa magazyny: surowców i materiałów oraz wyrobów gotowych. Materiały są wydawane na produkcję dokumentem RW, a gotowe wyroby wracają do magazynu na podstawie PW. Brak jednej śrubki może zatrzymać całą linię, dlatego firmy produkcyjne często utrzymują zapas bezpieczeństwa najważniejszych komponentów.
Przykład 4: magazyn części zamiennych
Serwis maszyn przechowuje tysiące pozycji, z których część schodzi codziennie, a część raz na kilka lat. Pomaga tu analiza ABC: grupa A to niewielka liczba pozycji odpowiadających za większość wartości obrotu, grupa C – liczne pozycje o niewielkim znaczeniu. Uzupełnieniem jest analiza XYZ, która dzieli asortyment według przewidywalności popytu. Połączenie obu metod pozwala zdecydować, które części trzymać zawsze, a które zamawiać dopiero na zlecenie.
Metody wyceny i wydawania zapasów: FIFO, LIFO, średnia ważona
Jeżeli ten sam towar kupowano w różnych cenach, trzeba ustalić, jaką wartość przypisać sztukom wydanym z magazynu. Art. 34 ust. 4 ustawy o rachunkowości dopuszcza cztery metody ustalania wartości rozchodu rzeczowych składników aktywów obrotowych:
| Metoda | Na czym polega | Kiedy sprawdza się najlepiej |
|---|---|---|
| Średnia ważona | rozchód wycenia się po średniej ważonej cenie danego składnika | towary jednorodne, kupowane często w zmiennych cenach |
| FIFO (pierwsze weszło – pierwsze wyszło) | rozchód po cenach składników nabytych najwcześniej | większość handlu i produkcji; odzwierciedla naturalny przepływ towaru |
| LIFO (ostatnie weszło – pierwsze wyszło) | rozchód po cenach składników nabytych najpóźniej | rzadziej stosowana; przy rosnących cenach zwiększa koszt sprzedaży |
| Szczegółowa identyfikacja | rzeczywista cena konkretnego składnika przypisanego do określonego przedsięwzięcia | towary unikatowe, np. maszyny na zamówienie, samochody |
Przykład liczbowy: firma kupiła 100 sztuk towaru po 10 zł, a następnie 100 sztuk po 12 zł, po czym wydała 150 sztuk. Przy metodzie FIFO wartość rozchodu wynosi 1600 zł (100 × 10 zł + 50 × 12 zł), a na stanie zostaje zapas wart 600 zł. Przy LIFO rozchód kosztuje 1700 zł (100 × 12 zł + 50 × 10 zł), a zapas jest wart 500 zł. Średnia ważona (11 zł za sztukę) daje rozchód 1650 zł i zapas 550 zł.
Wybór metody wyceny nie zmienia liczby kartonów na regale, ale zmienia wynik finansowy firmy. Dlatego raz przyjętą metodę należy stosować w sposób ciągły – wynika to z zasady ciągłości zapisanej w art. 5 ustawy o rachunkowości.
💡 FEFO nie jest metodą wyceny z ustawy o rachunkowości, tylko zasadą fizycznego wydawania towaru. Firma może więc wydawać żywność według FEFO, a w księgach wyceniać rozchód np. metodą FIFO lub średniej ważonej.
Inwentaryzacja magazynu – co mówią przepisy?
Obowiązek inwentaryzacji wynika z art. 26 ustawy o rachunkowości (tekst jednolity: Dz.U. z 2026 r. poz. 522). Materiały, towary i produkty gotowe inwentaryzuje się drogą spisu z natury – czyli fizycznego policzenia – na ostatni dzień roku obrotowego, a następnie porównuje się wynik z księgami i wyjaśnia różnice. Ustawa przewiduje jednak kilka wyjątków dotyczących częstotliwości:
▪ Strzeżone składowiska z ewidencją ilościowo-wartościową – zapasy materiałów, towarów, produktów gotowych i półproduktów można inwentaryzować raz w ciągu 2 lat (art. 26 ust. 3 pkt 2).
▪ Punkty sprzedaży detalicznej z ewidencją wartościową – zapasy towarów i materiałów (opakowań) inwentaryzuje się raz w roku (art. 26 ust. 3 pkt 4).
▪ Zakończenie działalności – inwentaryzację przeprowadza się także na dzień zakończenia działalności oraz na dzień poprzedzający likwidację lub ogłoszenie upadłości (art. 26 ust. 4).
Spisem z natury obejmuje się również towary należące do innych firm, które znajdują się w magazynie – np. przyjęte w komis lub do przechowania. Wyjątek dotyczy przedsiębiorstw świadczących usługi składowania, transportowe, spedycyjne i pocztowe.
Wskaźniki, które pokazują, czy magazyn działa dobrze
Ocena gospodarki magazynowej „na oko” zwykle zawodzi. W praktyce firmy śledzą kilka prostych mierników:
| Wskaźnik | Jak go liczyć | Co pokazuje |
|---|---|---|
| Rotacja zapasów w dniach | średni zapas ÷ koszt sprzedanych towarów × 365 | przez ile dni przeciętnie towar leży w magazynie |
| Dokładność stanów | liczba pozycji zgodnych ze spisem ÷ liczba sprawdzonych pozycji | jak bardzo ewidencja odpowiada rzeczywistości |
| Poziom obsługi | zamówienia zrealizowane w całości i na czas ÷ wszystkie zamówienia | czy zapas wystarcza do obsługi klientów |
| Wykorzystanie powierzchni | zajęte miejsca składowania ÷ wszystkie miejsca | czy magazyn nie jest przepełniony albo przewymiarowany |
Przykład: jeżeli średni zapas firmy wynosi 500 tys. zł, a roczny koszt sprzedanych towarów – 3 mln zł, rotacja zapasów to około 61 dni (500 000 ÷ 3 000 000 × 365). Wynik sam w sobie nie jest ani dobry, ani zły – trzeba go porównywać z poprzednimi okresami i z typowymi wartościami w danej branży.
Systemy WMS i automatyzacja
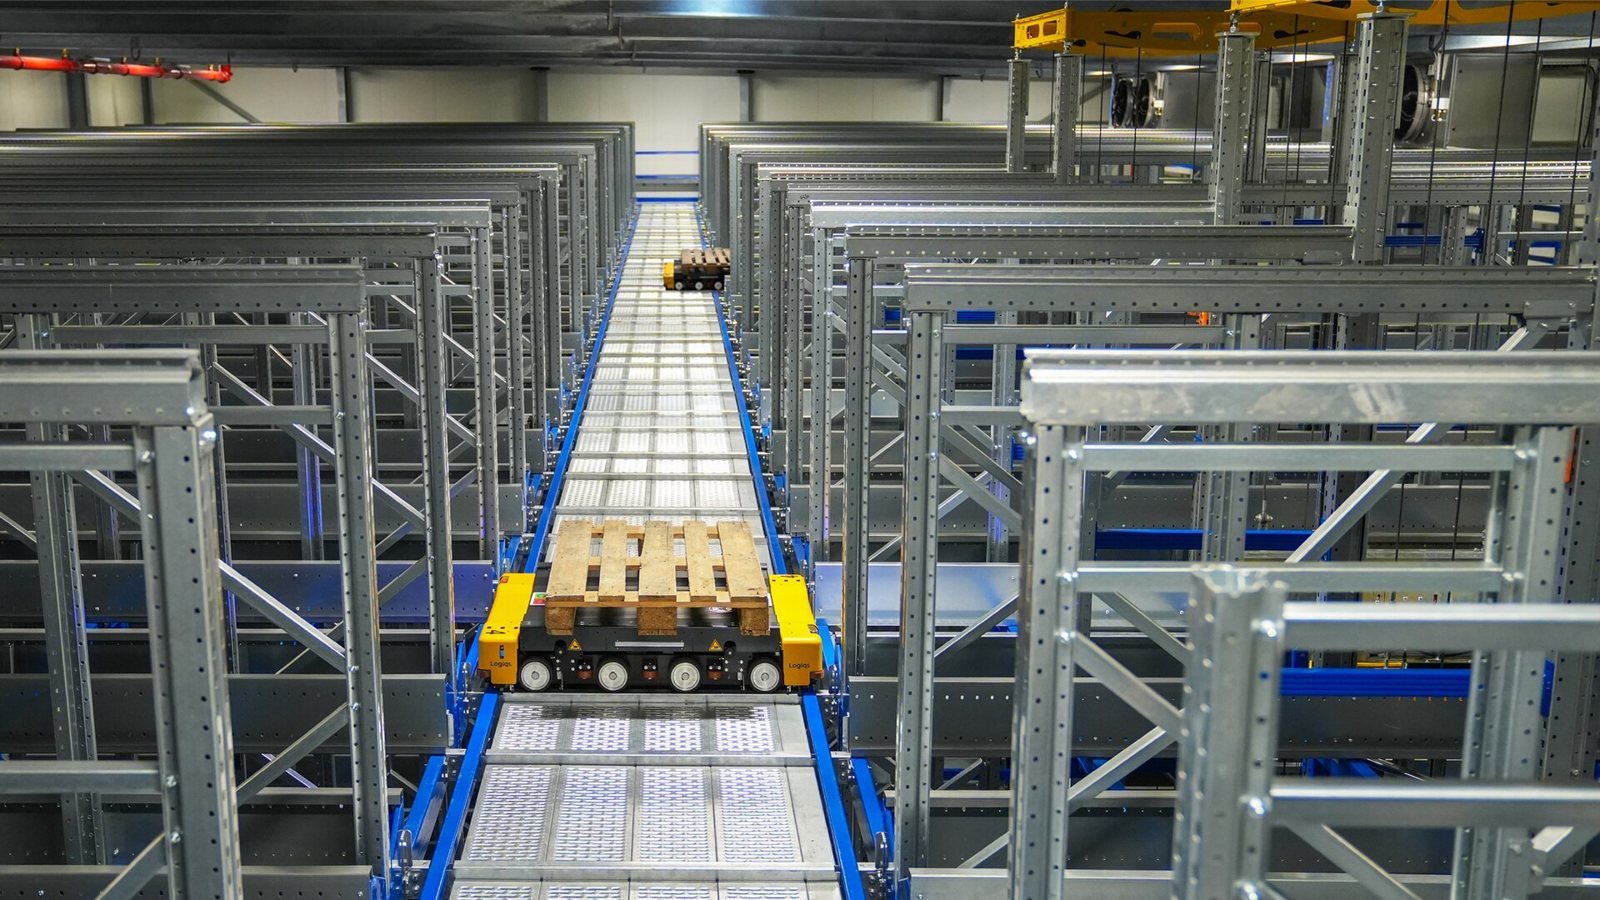
Przy większej liczbie pozycji ewidencja w arkuszu kalkulacyjnym przestaje wystarczać. Wtedy wdraża się system WMS (ang. Warehouse Management System), który przypisuje towarom lokalizacje, podpowiada magazynierom trasę kompletacji, pilnuje terminów ważności i na bieżąco aktualizuje stany. Dane trafiają do systemu najczęściej przez skanowanie kodów kreskowych, a w bardziej zaawansowanych rozwiązaniach – przez znaczniki RFID. Największe obiekty stosują automatyczne regały i systemy AS/RS, w których towar pobierają roboty.
5 błędów w gospodarce magazynowej, które kosztują najwięcej
▪ Brak stałych lokalizacji – towar odkładany „tam, gdzie jest miejsce”, wydłuża kompletację i sprzyja pomyłkom w wydaniach.
▪ Wydawanie bez dokumentu – każde „pożyczenie” towaru bez WZ lub RW kończy się różnicą inwentaryzacyjną, której później nie da się wyjaśnić.
▪ Nadmierne zapasy „na wszelki wypadek” – zamrażają gotówkę i zwiększają ryzyko przeterminowania lub utraty wartości towaru.
▪ Ignorowanie dat ważności – brak zasady FEFO w branżach spożywczej, kosmetycznej czy farmaceutycznej oznacza straty na utylizacji i ryzyko reklamacji.
▪ Inwentaryzacja tylko raz w roku – jednorazowy spis na koniec roku nie pozwala szybko wychwycić kradzieży, błędów przyjęć i problemów z jakością danych.
Rynek magazynowy w Polsce w 2026 roku
Znaczenie magazynów dobrze widać w danych o rynku nowoczesnych powierzchni. Według zestawienia Stowarzyszenia PINK z 6 listopada 2026 roku na koniec września 2026 roku zasoby nowoczesnej powierzchni magazynowo-przemysłowej w Polsce wynosiły 38,3 mln m², a w budowie było kolejne 1,67 mln m². Wskaźnik pustostanów spadł do 5,7% – z 6,6% kwartał wcześniej i 8,2% rok wcześniej. Największe zasoby skupiają województwa mazowieckie, śląskie i dolnośląskie.
Podsumowanie
Gospodarka magazynowa to nie tylko regały i wózki widłowe, ale przede wszystkim sposób zarządzania pieniędzmi zamrożonymi w zapasach. Jasne zasady przyjmowania i wydawania towaru, rzetelne dokumenty, świadomie wybrana metoda wyceny i regularna kontrola stanów pozwalają ograniczyć straty i lepiej planować zakupy.
Skala rozwiązań może być różna – od zeszytu z ewidencją w małym sklepie po zautomatyzowane centrum dystrybucyjne – ale zasady pozostają takie same: każdy ruch towaru musi mieć swoje odzwierciedlenie w dokumentach, a stan w systemie powinien zgadzać się z tym, co faktycznie leży na półkach.
FAQ – najczęstsze pytania o gospodarkę magazynową
Co to jest gospodarka magazynowa w prostych słowach?
To wszystkie działania związane z zapasami firmy: przyjmowanie towaru, jego przechowywanie, ewidencja, wydawanie i kontrola stanów. Celem jest to, żeby towar był dostępny wtedy, gdy jest potrzebny, przy możliwie najniższych kosztach i bez strat.
Jakie dokumenty stosuje się w gospodarce magazynowej?
Najczęściej PZ (przyjęcie zewnętrzne), WZ (wydanie zewnętrzne), MM (przesunięcie międzymagazynowe), RW (rozchód wewnętrzny), PW (przyjęcie wewnętrzne) i ZW (zwrot wewnętrzny). Każdy z nich powinien spełniać wymogi dowodu księgowego z art. 21 ustawy o rachunkowości.
Czym różni się FIFO od FEFO?
FIFO to metoda wyceny i wydawania, w której najpierw schodzi towar przyjęty najwcześniej. FEFO oznacza wydawanie w pierwszej kolejności partii z najkrótszym terminem ważności – to zasada fizycznego obrotu towarem, ważna m.in. w branży spożywczej, a nie metoda wyceny z ustawy o rachunkowości.
Jak często trzeba robić inwentaryzację magazynu?
Co do zasady na ostatni dzień każdego roku obrotowego. Zapasy w strzeżonych składowiskach objętych ewidencją ilościowo-wartościową można spisywać raz w ciągu 2 lat, a zapasy w punktach sprzedaży detalicznej z ewidencją wartościową – raz w roku (art. 26 ustawy o rachunkowości).
Czy mała firma potrzebuje systemu WMS?
Nie zawsze. Przy kilkudziesięciu pozycjach wystarczy program magazynowy lub moduł systemu sprzedaży. WMS zaczyna się opłacać, gdy rośnie liczba pozycji, zamówień i lokalizacji, a błędy w kompletacji lub różnice inwentaryzacyjne zaczynają generować realne koszty.


Dodaj komentarz