InPost, Poczta Polska i DHL otwierają ranking największych firm transportowych w Polsce. W 2025 r. polski segment InPostu osiągnął 7 177,2 mln zł przychodów zewnętrznych, Poczta Polska S.A. — 6 869,3 mln zł sprzedaży, a polskie działalności DHL — 6 685,6 mln zł. Za nimi stoją Raben, DPD, połączone biznesy DSV i Schenkera, Amazon Fulfillment Poland, PKP Cargo, UPS i LPP Logistics. To operatorzy, którzy w Polsce dowożą przesyłki, kompletują zamówienia w magazynach i wożą ładunki przemysłowe — od automatu paczkowego po wagon towarowy.
Jak liczone jest zestawienie
Zestawienie porównuje skalę przychodów polskich spółek i grup zajmujących się przewozem towarów, obsługą przesyłek, spedycją i logistyką. W międzynarodowych koncernach uwzględniono polskie biznesy, a nie obroty całego świata; polskie grupy kapitałowe mogą obejmować także zależne spółki zagraniczne, co zaznaczono przy PKP Cargo. Kwoty pochodzą ze sprawozdań i branżowych zestawień za 2025 r.; tabela wskazuje ich dokładny zakres.
Miejsce | Operator | Przychody 2025 | Zakres kwoty |
|---|---|---|---|
1 | InPost – Polska | 7 177,2 mln zł | Przychody zewnętrzne segmentu Polska; bez zagranicznych biznesów grupy |
2 | Poczta Polska S.A. | 6 869,3 mln zł | Sprzedaż samej spółki; bez Banku Pocztowego |
3 | DHL – polskie działalności | 6 685,6 mln zł | Zadeklarowana łączna polska działalność operatorska |
4 | Raben – polska grupa | 4 932,4 mln zł | Polska grupa wraz z Fresh Logistics Polska |
5 | GK DPD Polska | 4 826,9 mln zł | Przychody ogółem grupy; wydzielone TSL: 4 780,7 mln zł |
6 | DSV / Schenker | ok. 4 600 mln zł | Przybliżona suma polskich biznesów, ujęcie pro forma |
7 | Amazon Fulfillment Poland | 4 326,6 mln zł | Sprzedaż usług spółki fulfillmentowej; nie handel detaliczny Amazona |
8 | Grupa PKP Cargo | 3 785,9 mln zł | Przychody grupy z umów z klientami, wraz z zagranicznymi spółkami zależnymi |
9 | UPS Polska | 2 405,8 mln zł | Sprzedaż netto polskiej spółki za 2025 r. |
10 | LPP Logistics | ok. 2 300 mln zł | Zadeklarowane przychody TSL; zaokrąglony poziom operatorski |
ℹ️ Około 4,6 mld zł przy DSV/Schenker to suma przybliżonych przychodów polskich biznesów DSV (2,5 mld zł) i Schenkera (2,1 mld zł) za 2025 r., podanych przez „Rzeczpospolitą”. Pokazuje łączną skalę obecnie połączonego operatora, a nie audytowany przychód skonsolidowany po wyłączeniu wzajemnych rozliczeń.
Cztery sposoby, na które rośnie skala
Za podobnymi miliardami stoją różne modele. Sieć automatów paczkowych obsługuje miliony drobnych przesyłek. Operator grupażu składa palety od wielu nadawców w jeden obieg. Magazyn e-commerce kompletuje zamówienia, których klient końcowy nie zobaczy w tirze z logo sklepu. Kolej towarowa wozi masę: kruszywo, węgiel, kontenery. Ranking ustawia te modele obok siebie według przychodów, żeby było widać, kto w Polsce naprawdę dowozi gospodarkę.
10. LPP Logistics — ok. 2 300 mln zł
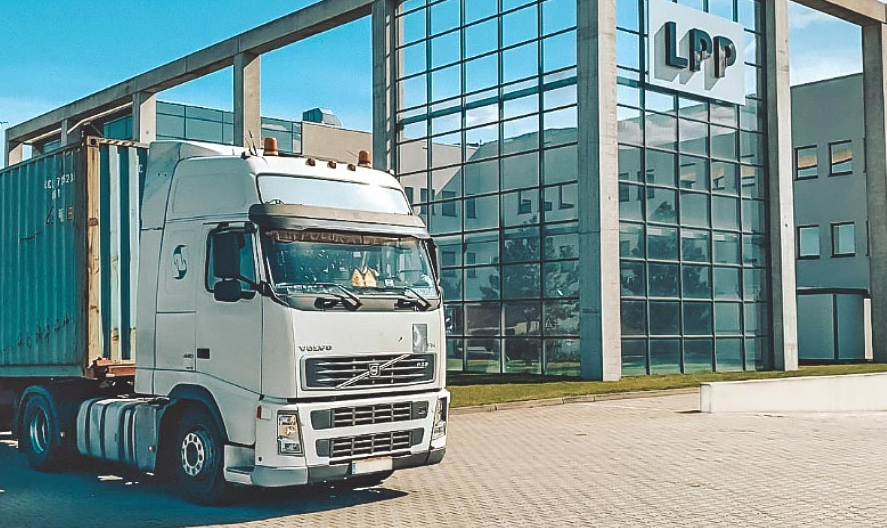
LPP Logistics to logistyczne ramię grupy odzieżowej LPP — operator zbudowany wokół własnych marek, takich jak Reserved, Sinsay, Cropp, House i Mohito. Centra dystrybucyjne przyjmują kolekcje, kompletują dostawy do salonów i zamówienia składane w sklepach internetowych, a potem oddają przesyłki kurierom albo własnym obiegom uzupełniania półek. Klientem jest przede wszystkim macierzysta grupa handlowa: to logistyka kontraktowa „od środka”, a nie giełda frachtowa otwarta dla każdego nadawcy.
Do tabeli przyjęto około 2 300 mln zł zadeklarowanych przychodów TSL za 2025 r. W zestawieniu „Rzeczpospolitej” pojawia się bliska wartość 2 318,989 mln zł. Rok obrotowy spółki trwa od 1 lutego do 31 stycznia, dlatego danych ze sprawozdania nie należy utożsamiać z wynikiem za rok kalendarzowy. LPP Logistics pokazuje, że w czołówce polskiego TSL mieszczą się także operatorzy stworzeni przez handel detaliczny — ich skala rośnie wraz z siecią salonów i sprzedażą online.
9. UPS Polska — 2 405,8 mln zł
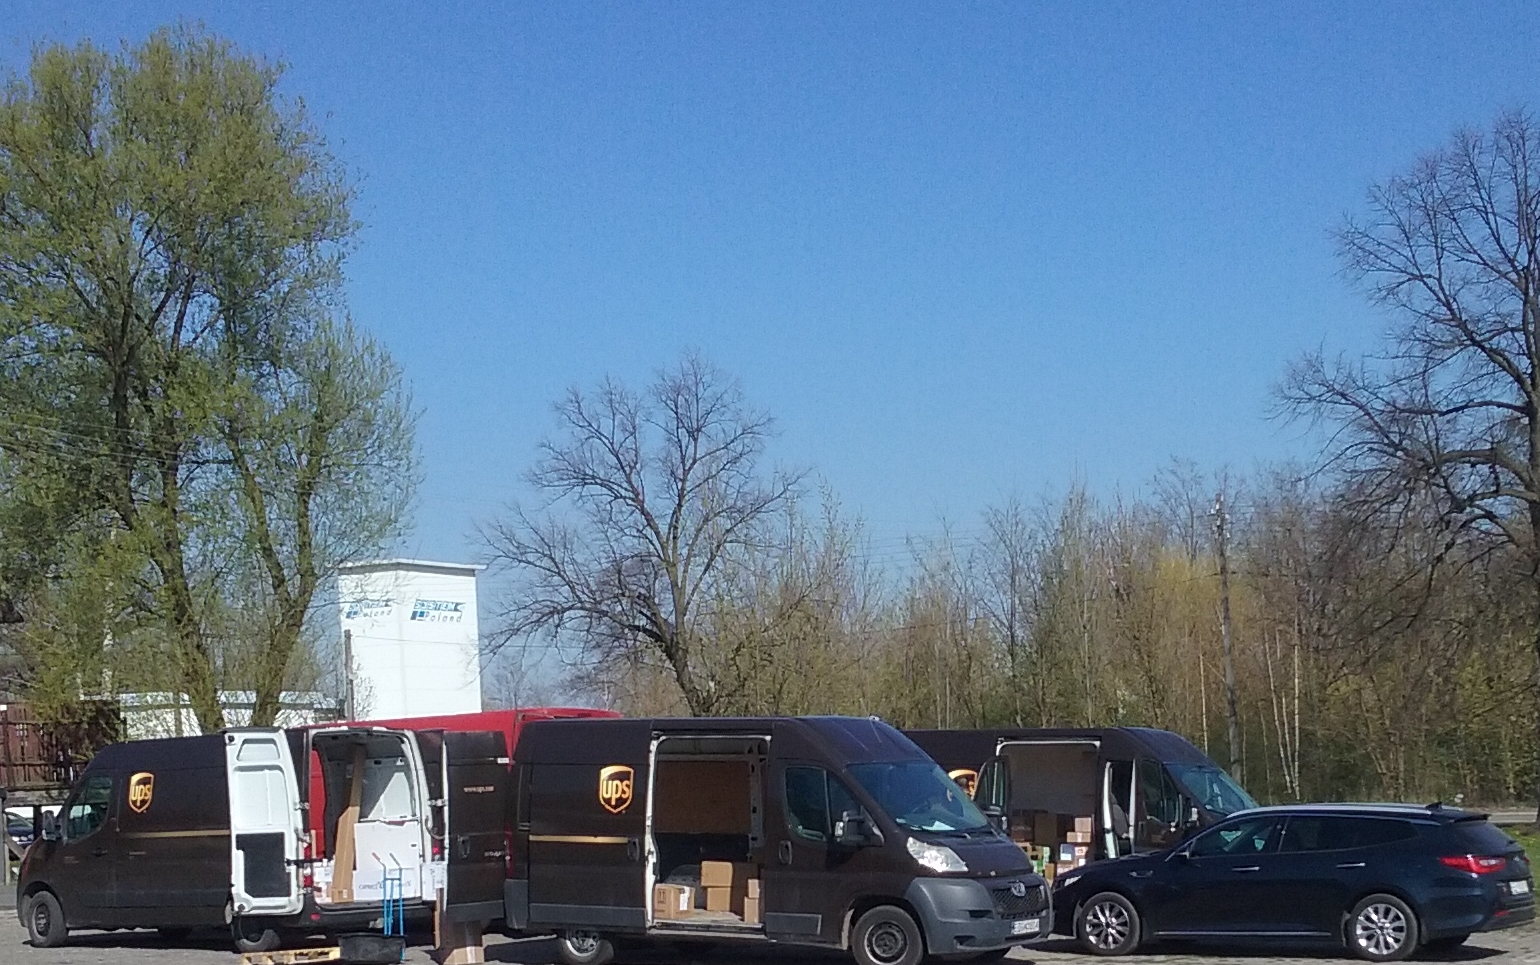
UPS w Polsce jest przede wszystkim operatorem przesyłek międzynarodowych i ekspresowych. Samochody odbierają paczki od eksporterów, sklepów wysyłających za granicę i importerów, którzy potrzebują przewidywalnego czasu dostawy z USA, Azji albo Europy Zachodniej. Obok droższych usług z gwarantowanym terminem sieć obsługuje też tańsze usługi z dłuższym terminem doręczenia, ale jej pozycja nie opiera się na najgęstszej krajowej siatce automatów.
Sprzedaż UPS Polska wyniosła 2 405,8 mln zł w 2025 r. wobec 2 009,9 mln zł w 2024 r. i 1 842,6 mln zł w 2023 r. To odczyt z polskiego sprawozdania spółki, nowszy niż starsze zestawienia, które przy UPS podawały jeszcze wartość z 2024 r. W porównaniu z InPostem albo DPD widać inny model: mniej skrytek na osiedlu, więcej połączeń lotniczych i importowo-eksportowych.
8. PKP Cargo — 3 785,9 mln zł
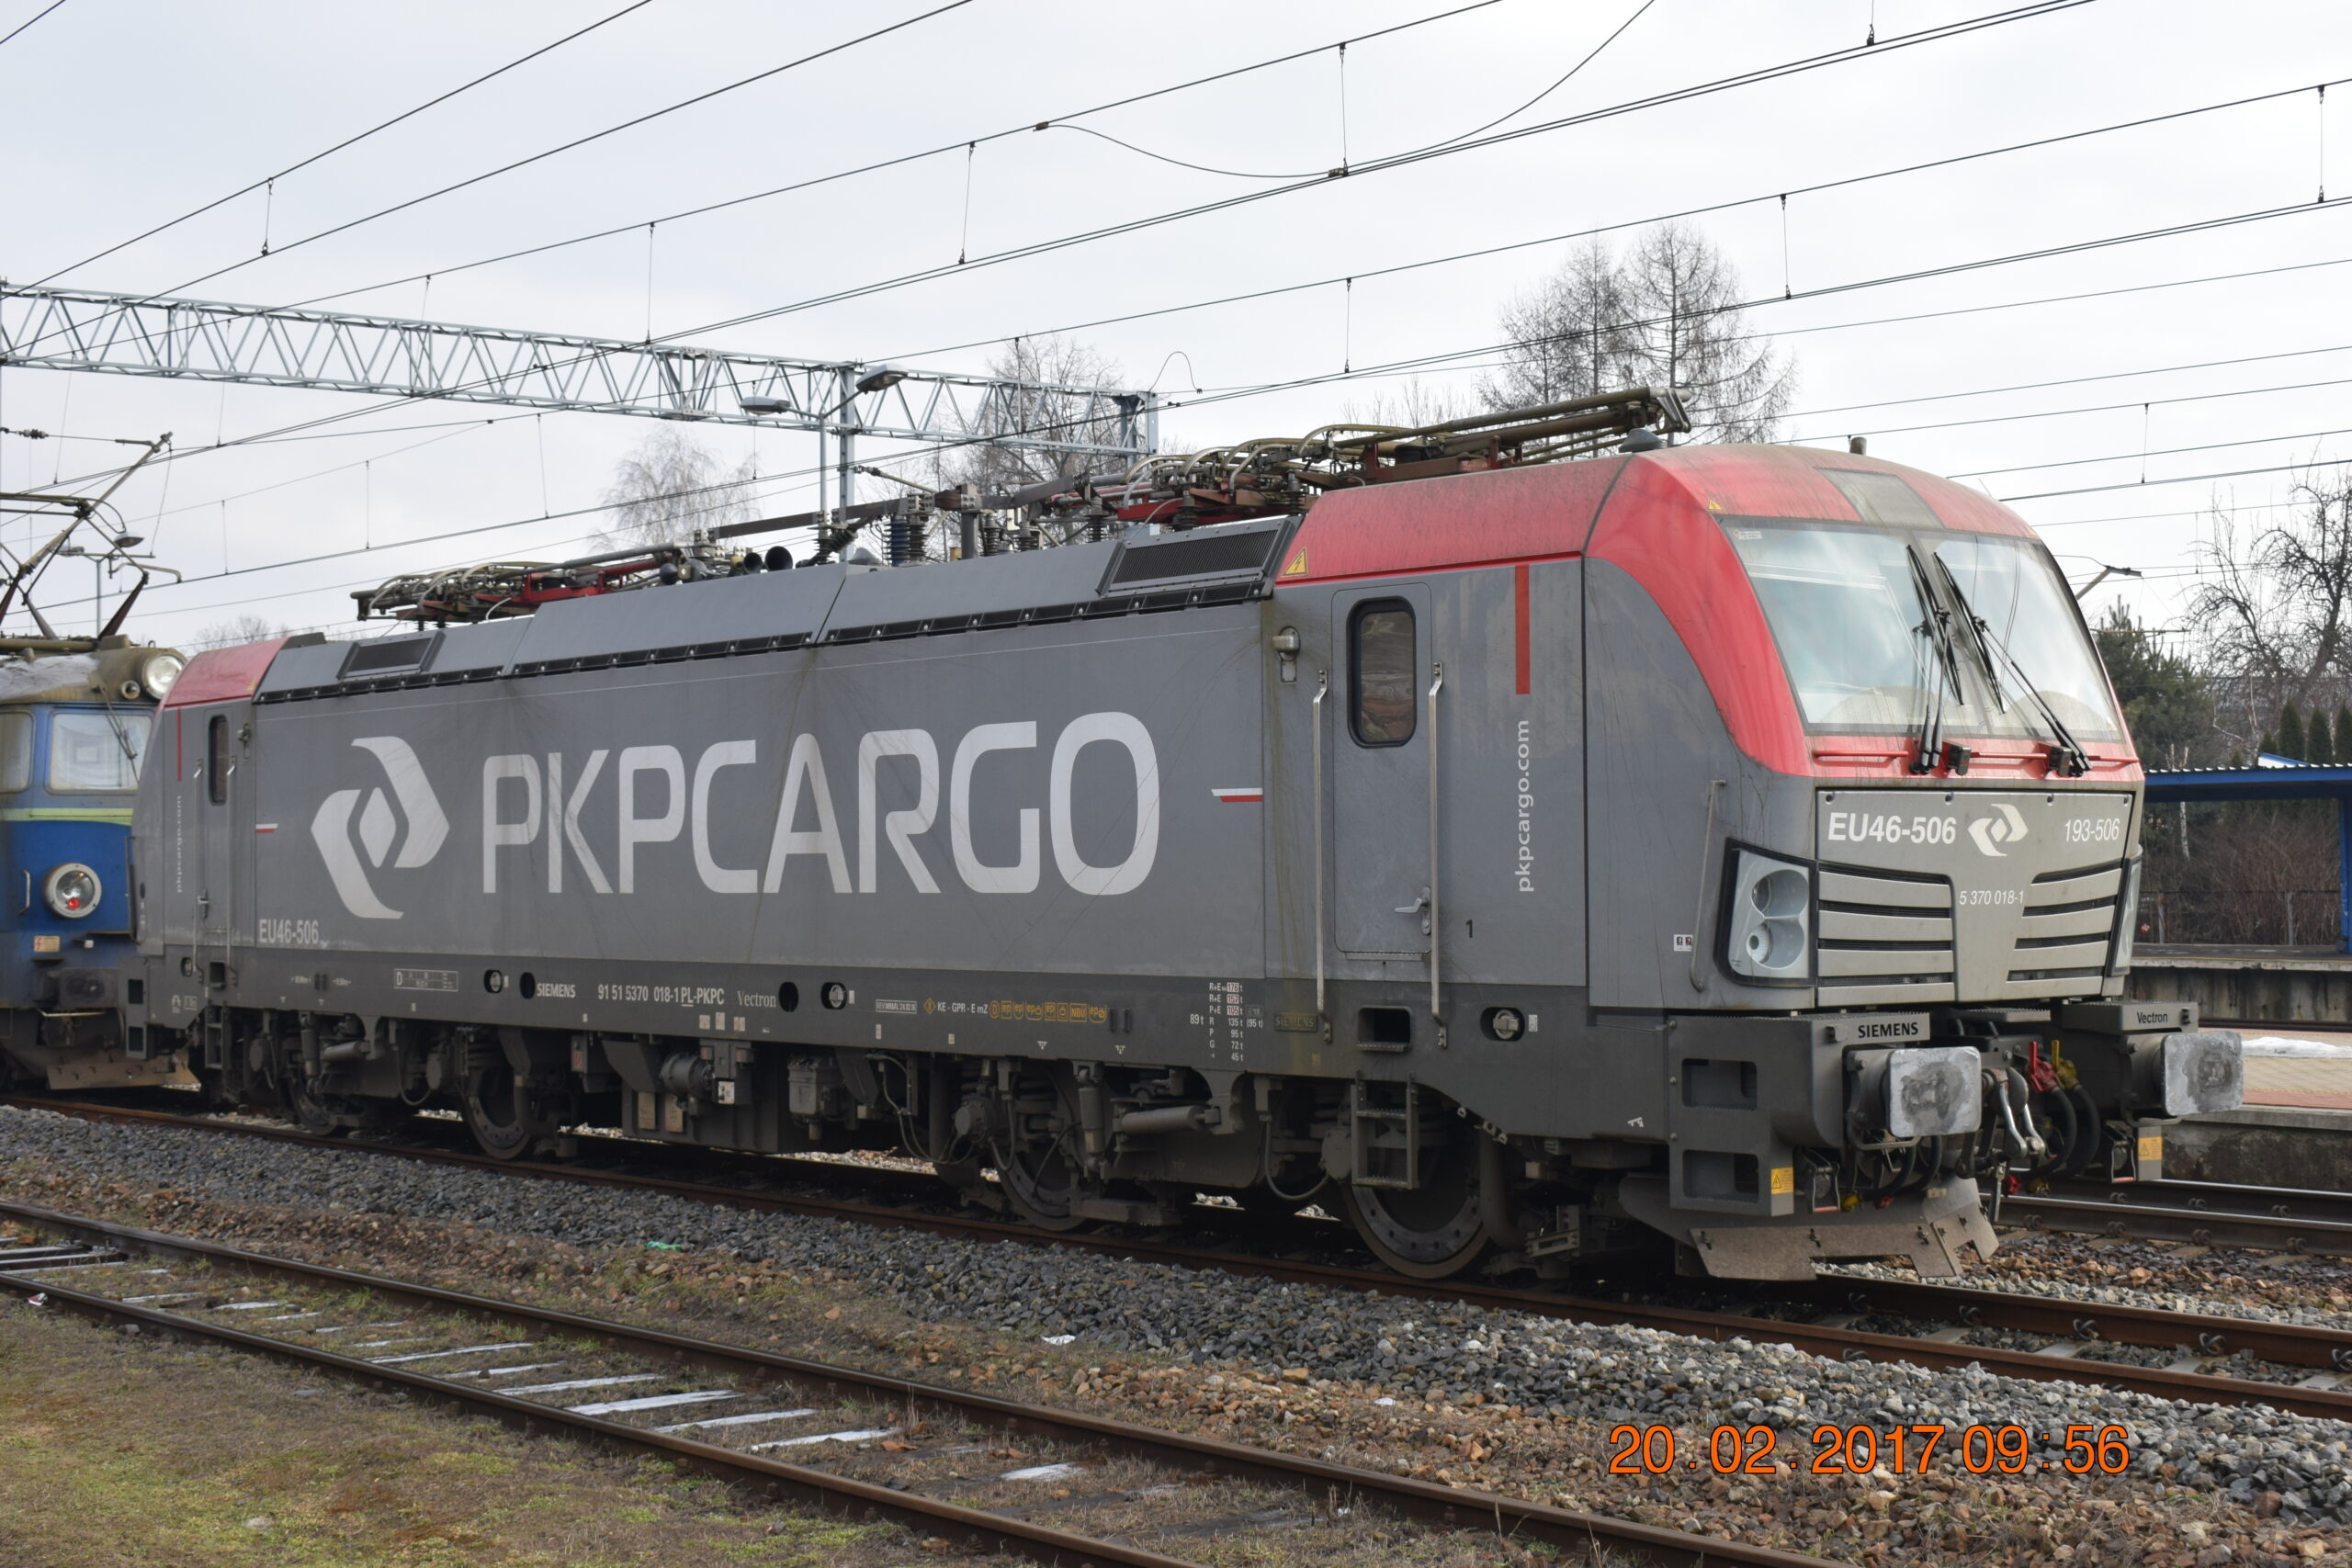
PKP Cargo wozi to, czego nie uniesie sieć paczkomatów: węgiel, kruszywa, stal, chemikalia i kontenery w relacjach krajowych oraz międzynarodowych. Obok klasycznych składów masowych spółka rozwija intermodal — naczepy i kontenery z drogi na wagon — oraz obsługę bocznic i terminali. Odbiorcami są elektrownie, huty, kopalnie, operatorzy intermodalni i spedytorzy, którzy korzystają z kolejowego transportu ładunków, a nie z dostaw kurierskich.
W skonsolidowanym sprawozdaniu PKP Cargo za 2025 r. przychody grupy z umów z klientami wyniosły 3 785,9 mln zł w 2025 r. wobec 4 460,4 mln zł rok wcześniej. Ta kwota obejmuje także zagraniczne spółki zależne i nie jest segmentem „Polska” w takim sensie jak u InPostu. Sama spółka matka pokazała 2 723,9 mln zł wobec 3 386,8 mln zł — nawet ten węższy odczyt mieści się między Amazonem a UPS, więc miejsce ósme się nie zmienia. PKP Cargo pozostaje największym krajowym wehikułem masowego transportu szynowego w tej dziesiątce.
7. Amazon Fulfillment Poland — 4 326,6 mln zł
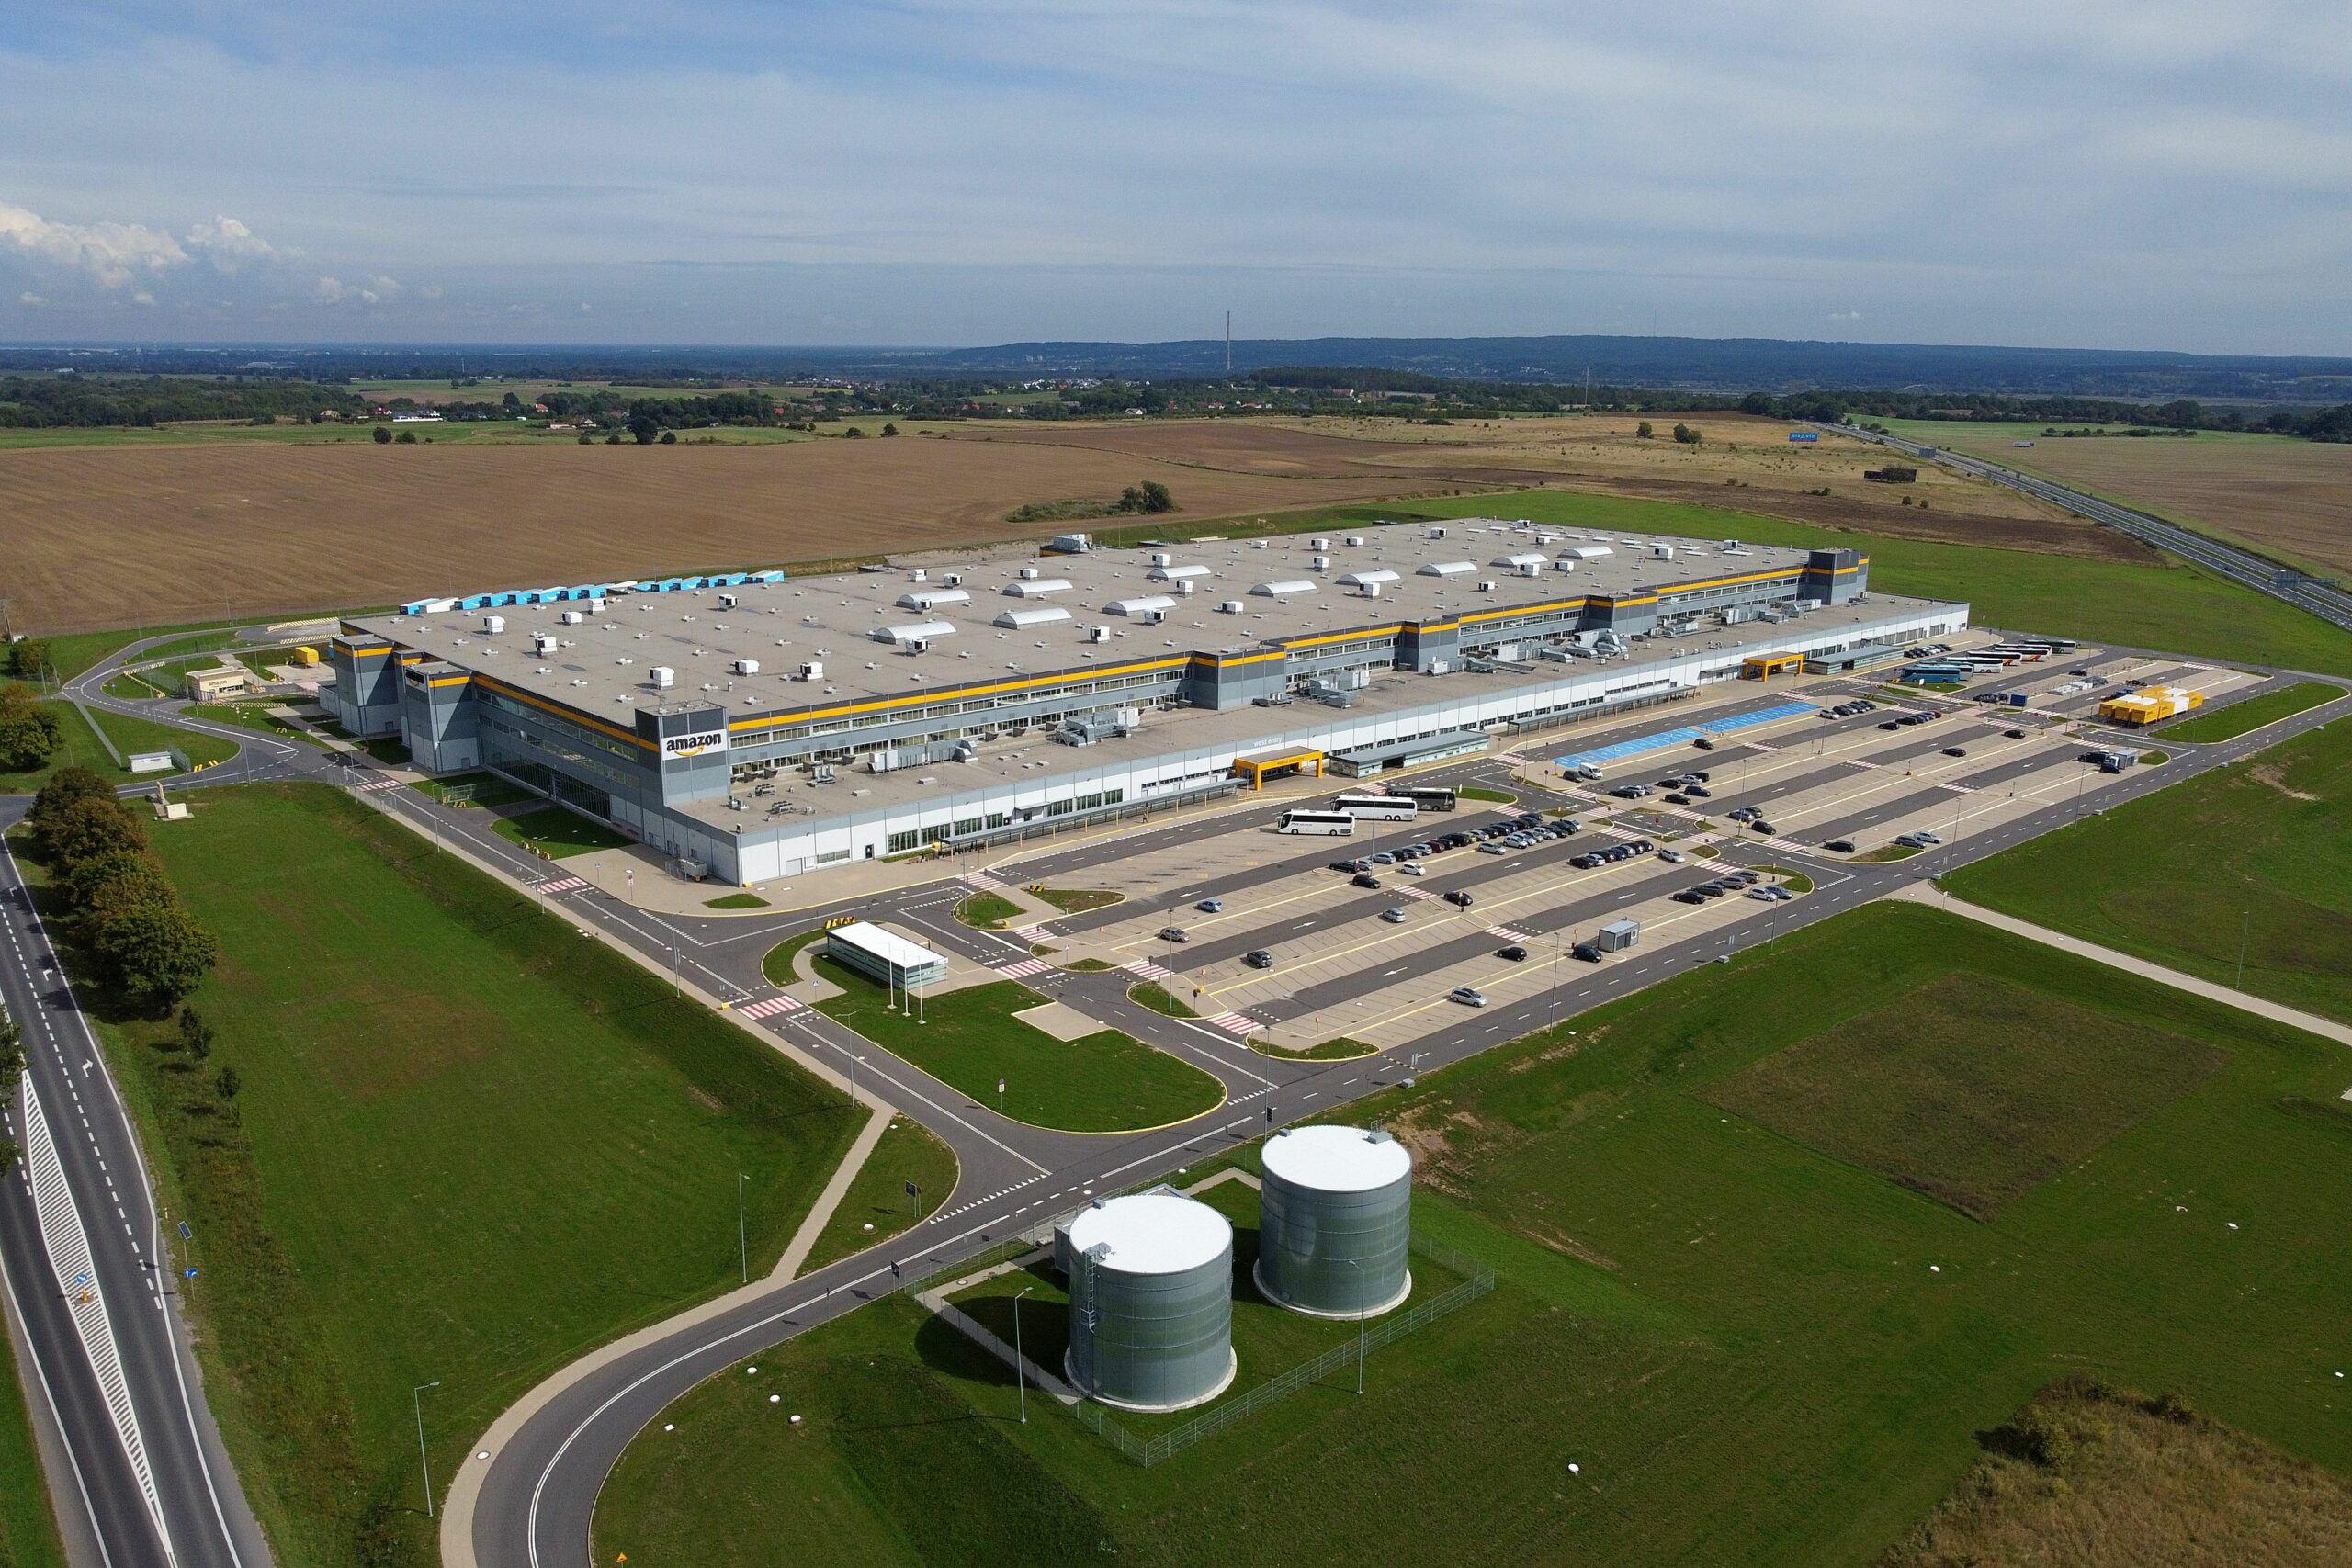
Amazon Fulfillment Poland to polska spółka magazynowa, a nie globalny sklep Amazon. W centrach takich jak obiekt w Kołbaskowie przyjmowany jest towar, składowany na regałach, kompletowany po złożeniu zamówienia i przekazywany kurierom. Z tej maszynerii korzysta przede wszystkim własny handel Amazona oraz sprzedawcy korzystający z fulfillmentu platformy — klient końcowy widzi przede wszystkim termin i efekt dostawy, a nie pracę centrum logistycznego.
Sprzedaż spółki wyniosła 4 326,6 mln zł w 2025 r. Ta kwota opisuje usługi logistyczne świadczone w Polsce, a nie światowe obroty detaliczne Amazona i nie poszerzony przychód całkowity z dochodami finansowymi (4 421,5 mln zł). W rankingu operatorów Amazon Fulfillment Poland pokazuje skalę magazynu e-commerce rzadko spotykaną u klasycznych spedytorów.
6. DSV / Schenker — ok. 4 600 mln zł
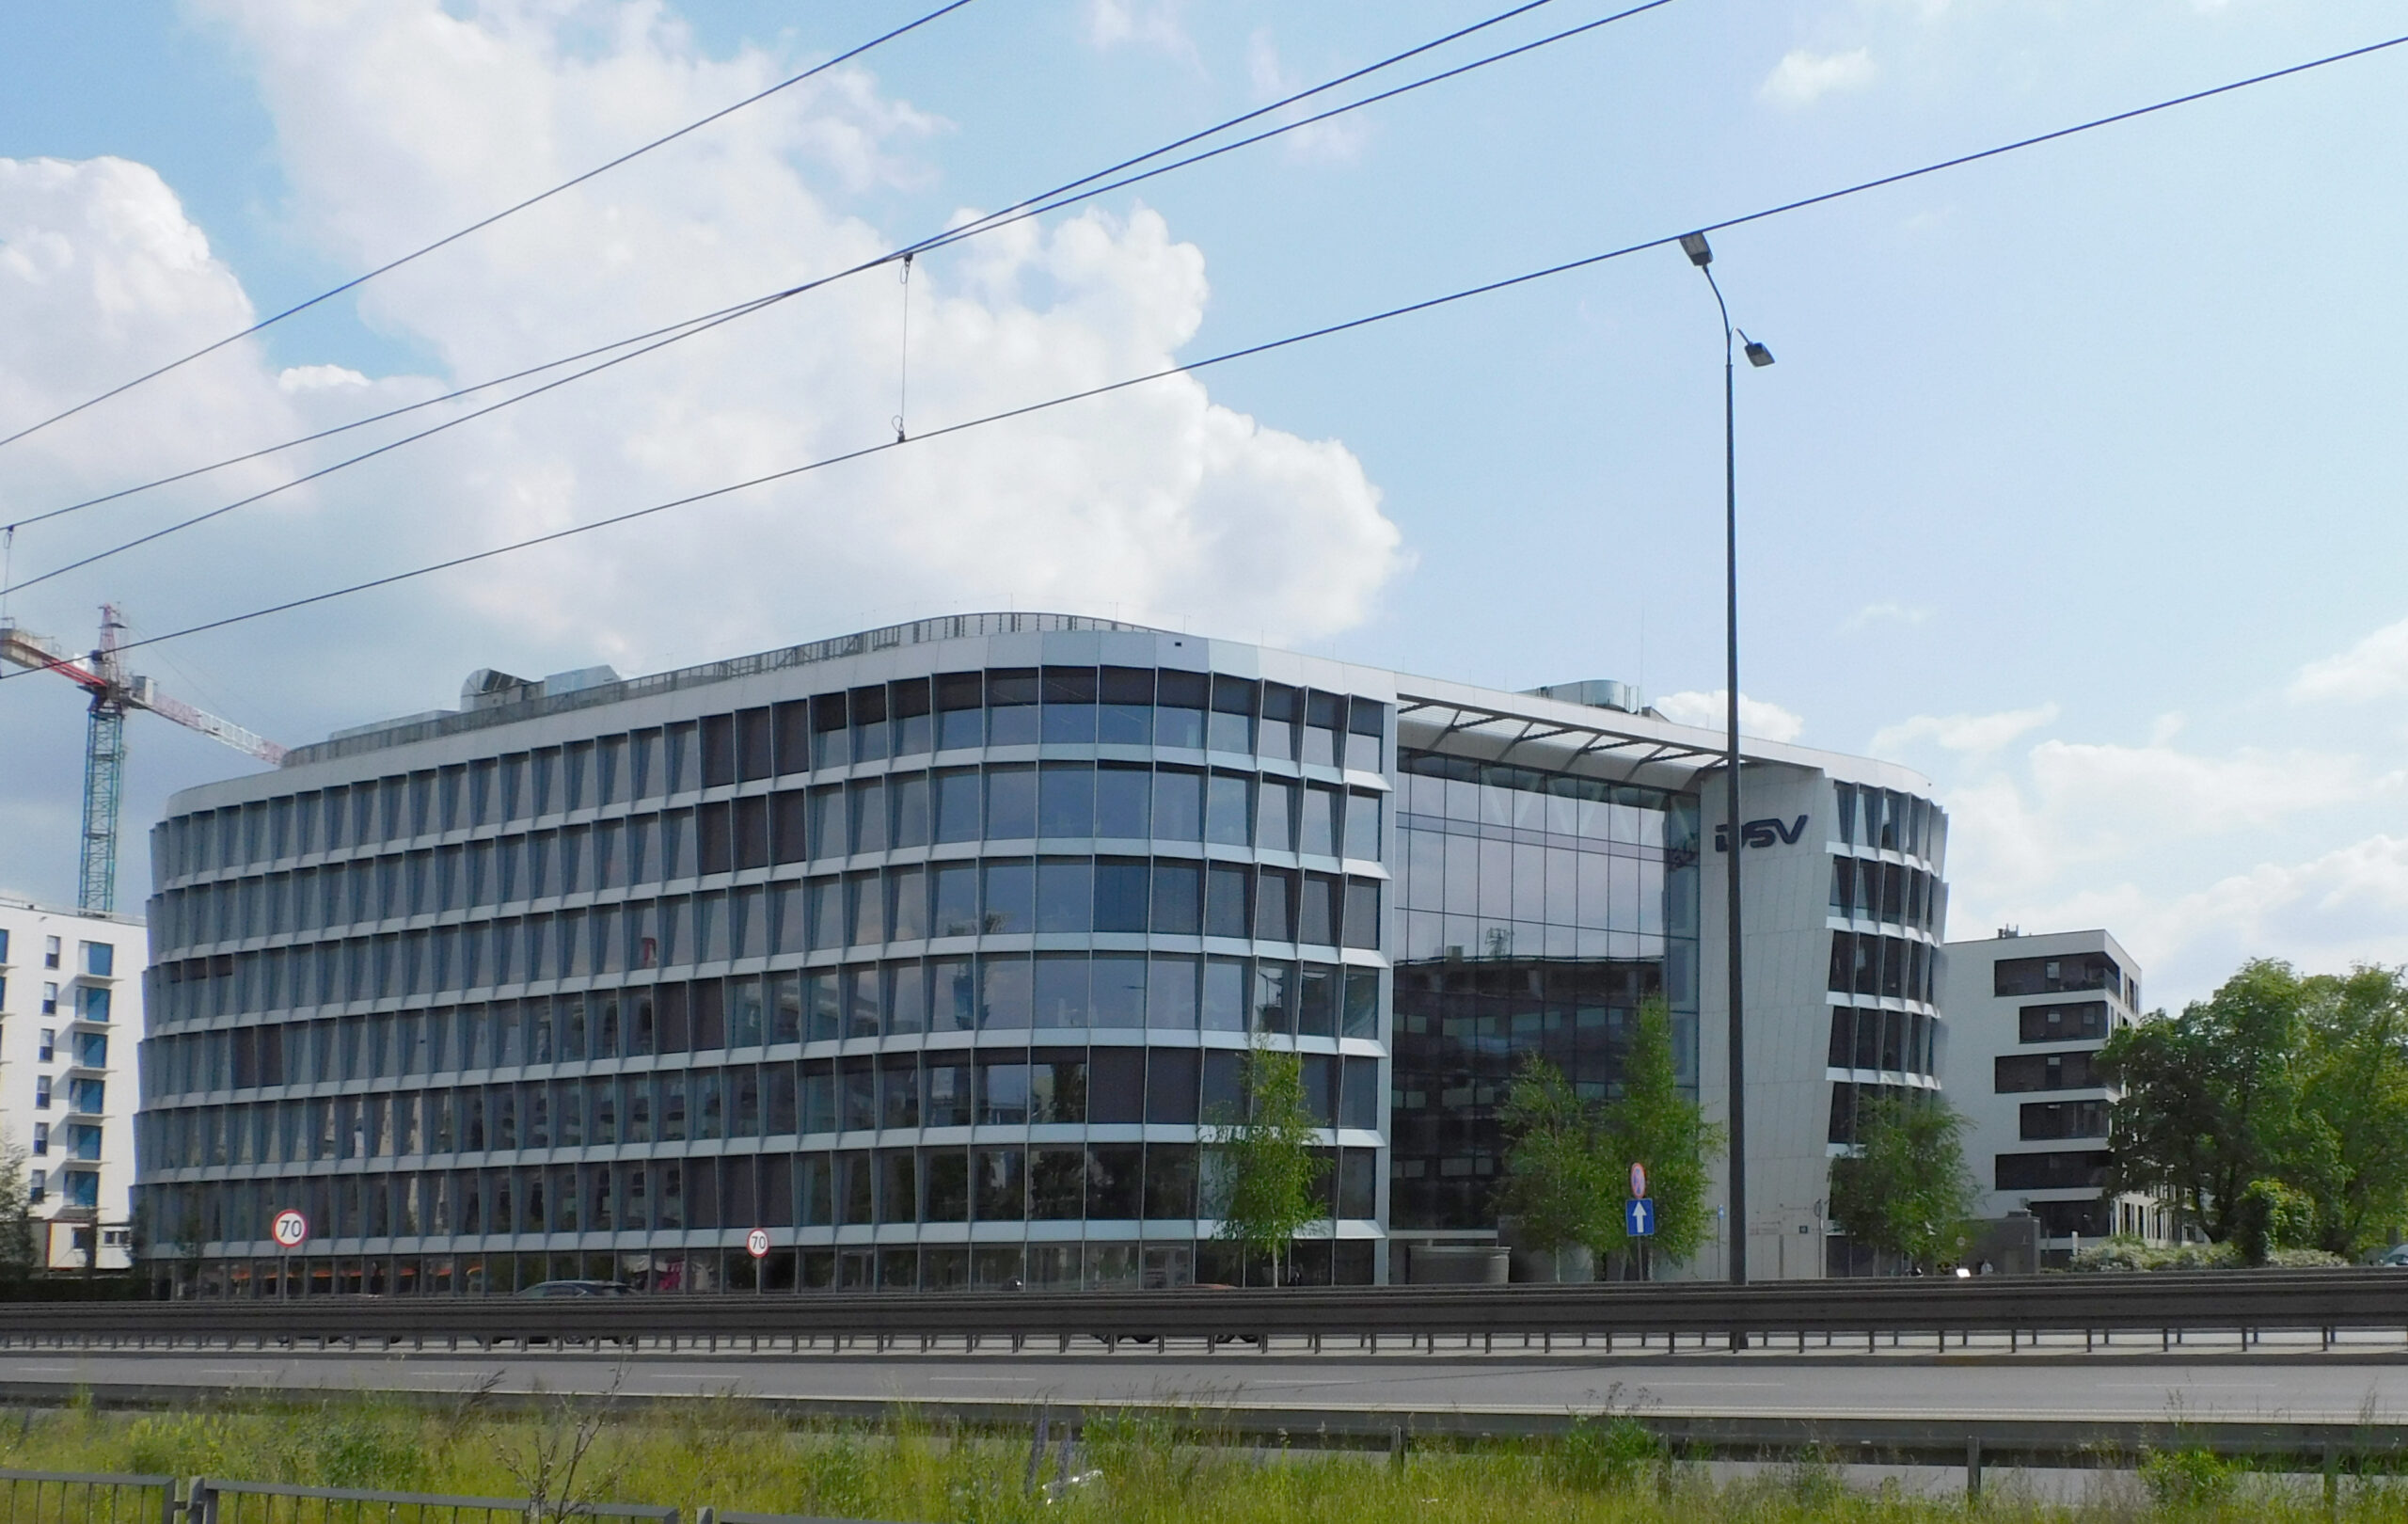
DSV połączył w jeden organizm własną polską sieć oraz biznes Schenkera. Globalne przejęcie sfinalizowano 30 kwietnia 2025 r., a formalne zintegrowanie polskich spółek nastąpiło 1 września 2026 r. Według komunikatu DSV z października 2025 r. grupa działa w trzech dywizjach: DSV Road (przewozy drogowe), DSV Air & Sea (fracht lotniczy i morski) oraz DSV Contract Logistics (magazyny i obsługa łańcucha dostaw). Klientami są importerzy, eksporterzy i producenci, którzy potrzebują organizacji przewozu, a nie tylko jednego samochodu z punktu A do B.
W relacji „Rzeczpospolitej” z 2 września 2026 r. podano osobno około 2,5 mld zł obrotów DSV i 2,1 mld zł Schenkera w Polsce za 2025 r. Suma około 4,6 mld zł jest więc przybliżeniem łącznej skali dwóch polskich biznesów — ujęciem pro forma, a nie audytowaną sprzedażą skonsolidowaną po wyłączeniach wewnątrzgrupowych. Schenker wchodzi w sprawozdania DSV od maja 2025 r. W rankingu obie organizacje zajmują jedno miejsce jako obecnie połączony operator.
5. DPD — 4 826,9 mln zł
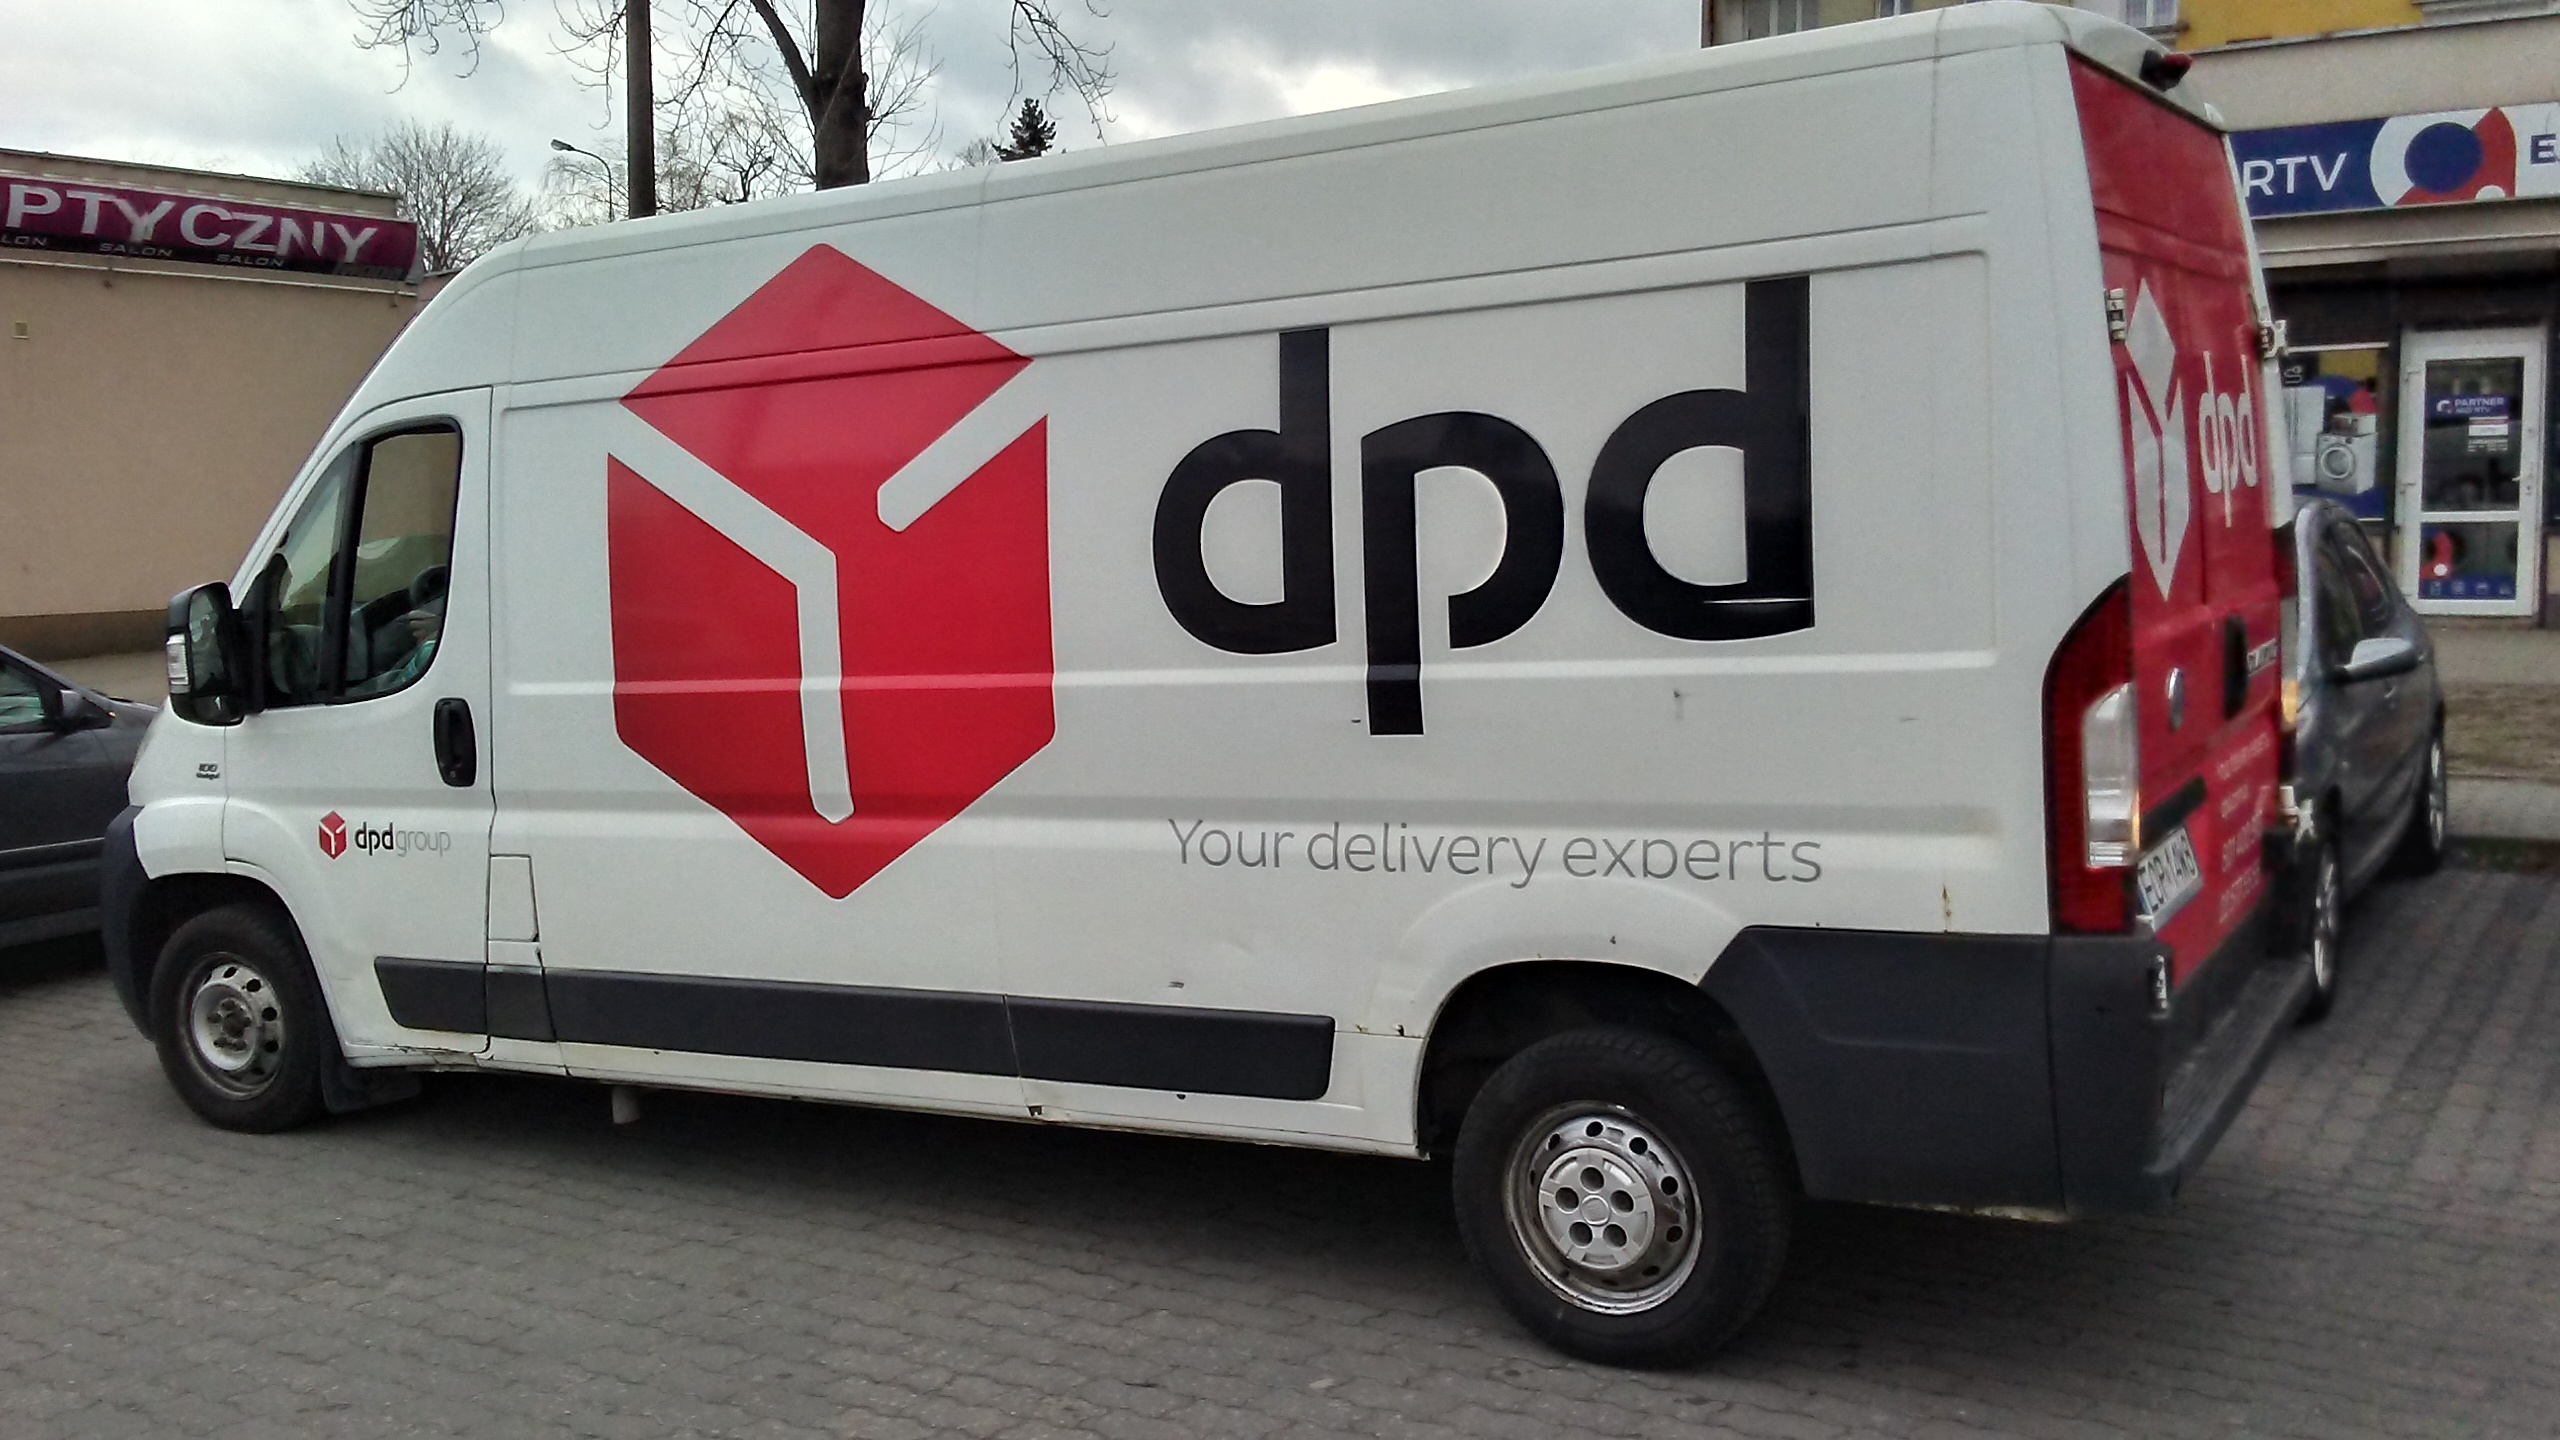
DPD obsługuje w Polsce przede wszystkim przesyłki kurierskie: od sklepu internetowego do mieszkania, punktu odbioru albo firmy. Sieć składa się z sortowni, kurierów ostatniej mili i rosnącej siatki punktów, które odciążają doręczenie do drzwi, gdy odbiorcy nie ma w domu. Dla e-commerce DPD jest jedną z marek dostępnych przy finalizacji zamówienia; dla nadawców B2B pozostaje sposobem na regularne, standaryzowane nadania.
Zadeklarowane przychody ogółem grupy w Polsce wyniosły 4 826,9 mln zł w 2025 r. Wydzielona działalność TSL to 4 780,7 mln zł wobec 4 373,4 mln zł rok wcześniej. Do tabeli przyjęto 4 826,9 mln zł jako pełniejszą skalę operatora; węższa kolumna TSL nie zmienia piątego miejsca. Jednostką biznesu DPD jest paczka, a o wyniku decyduje gęstość doręczeń i jakość sortowania, nie długość naczepy.
4. Raben — 4 932,4 mln zł
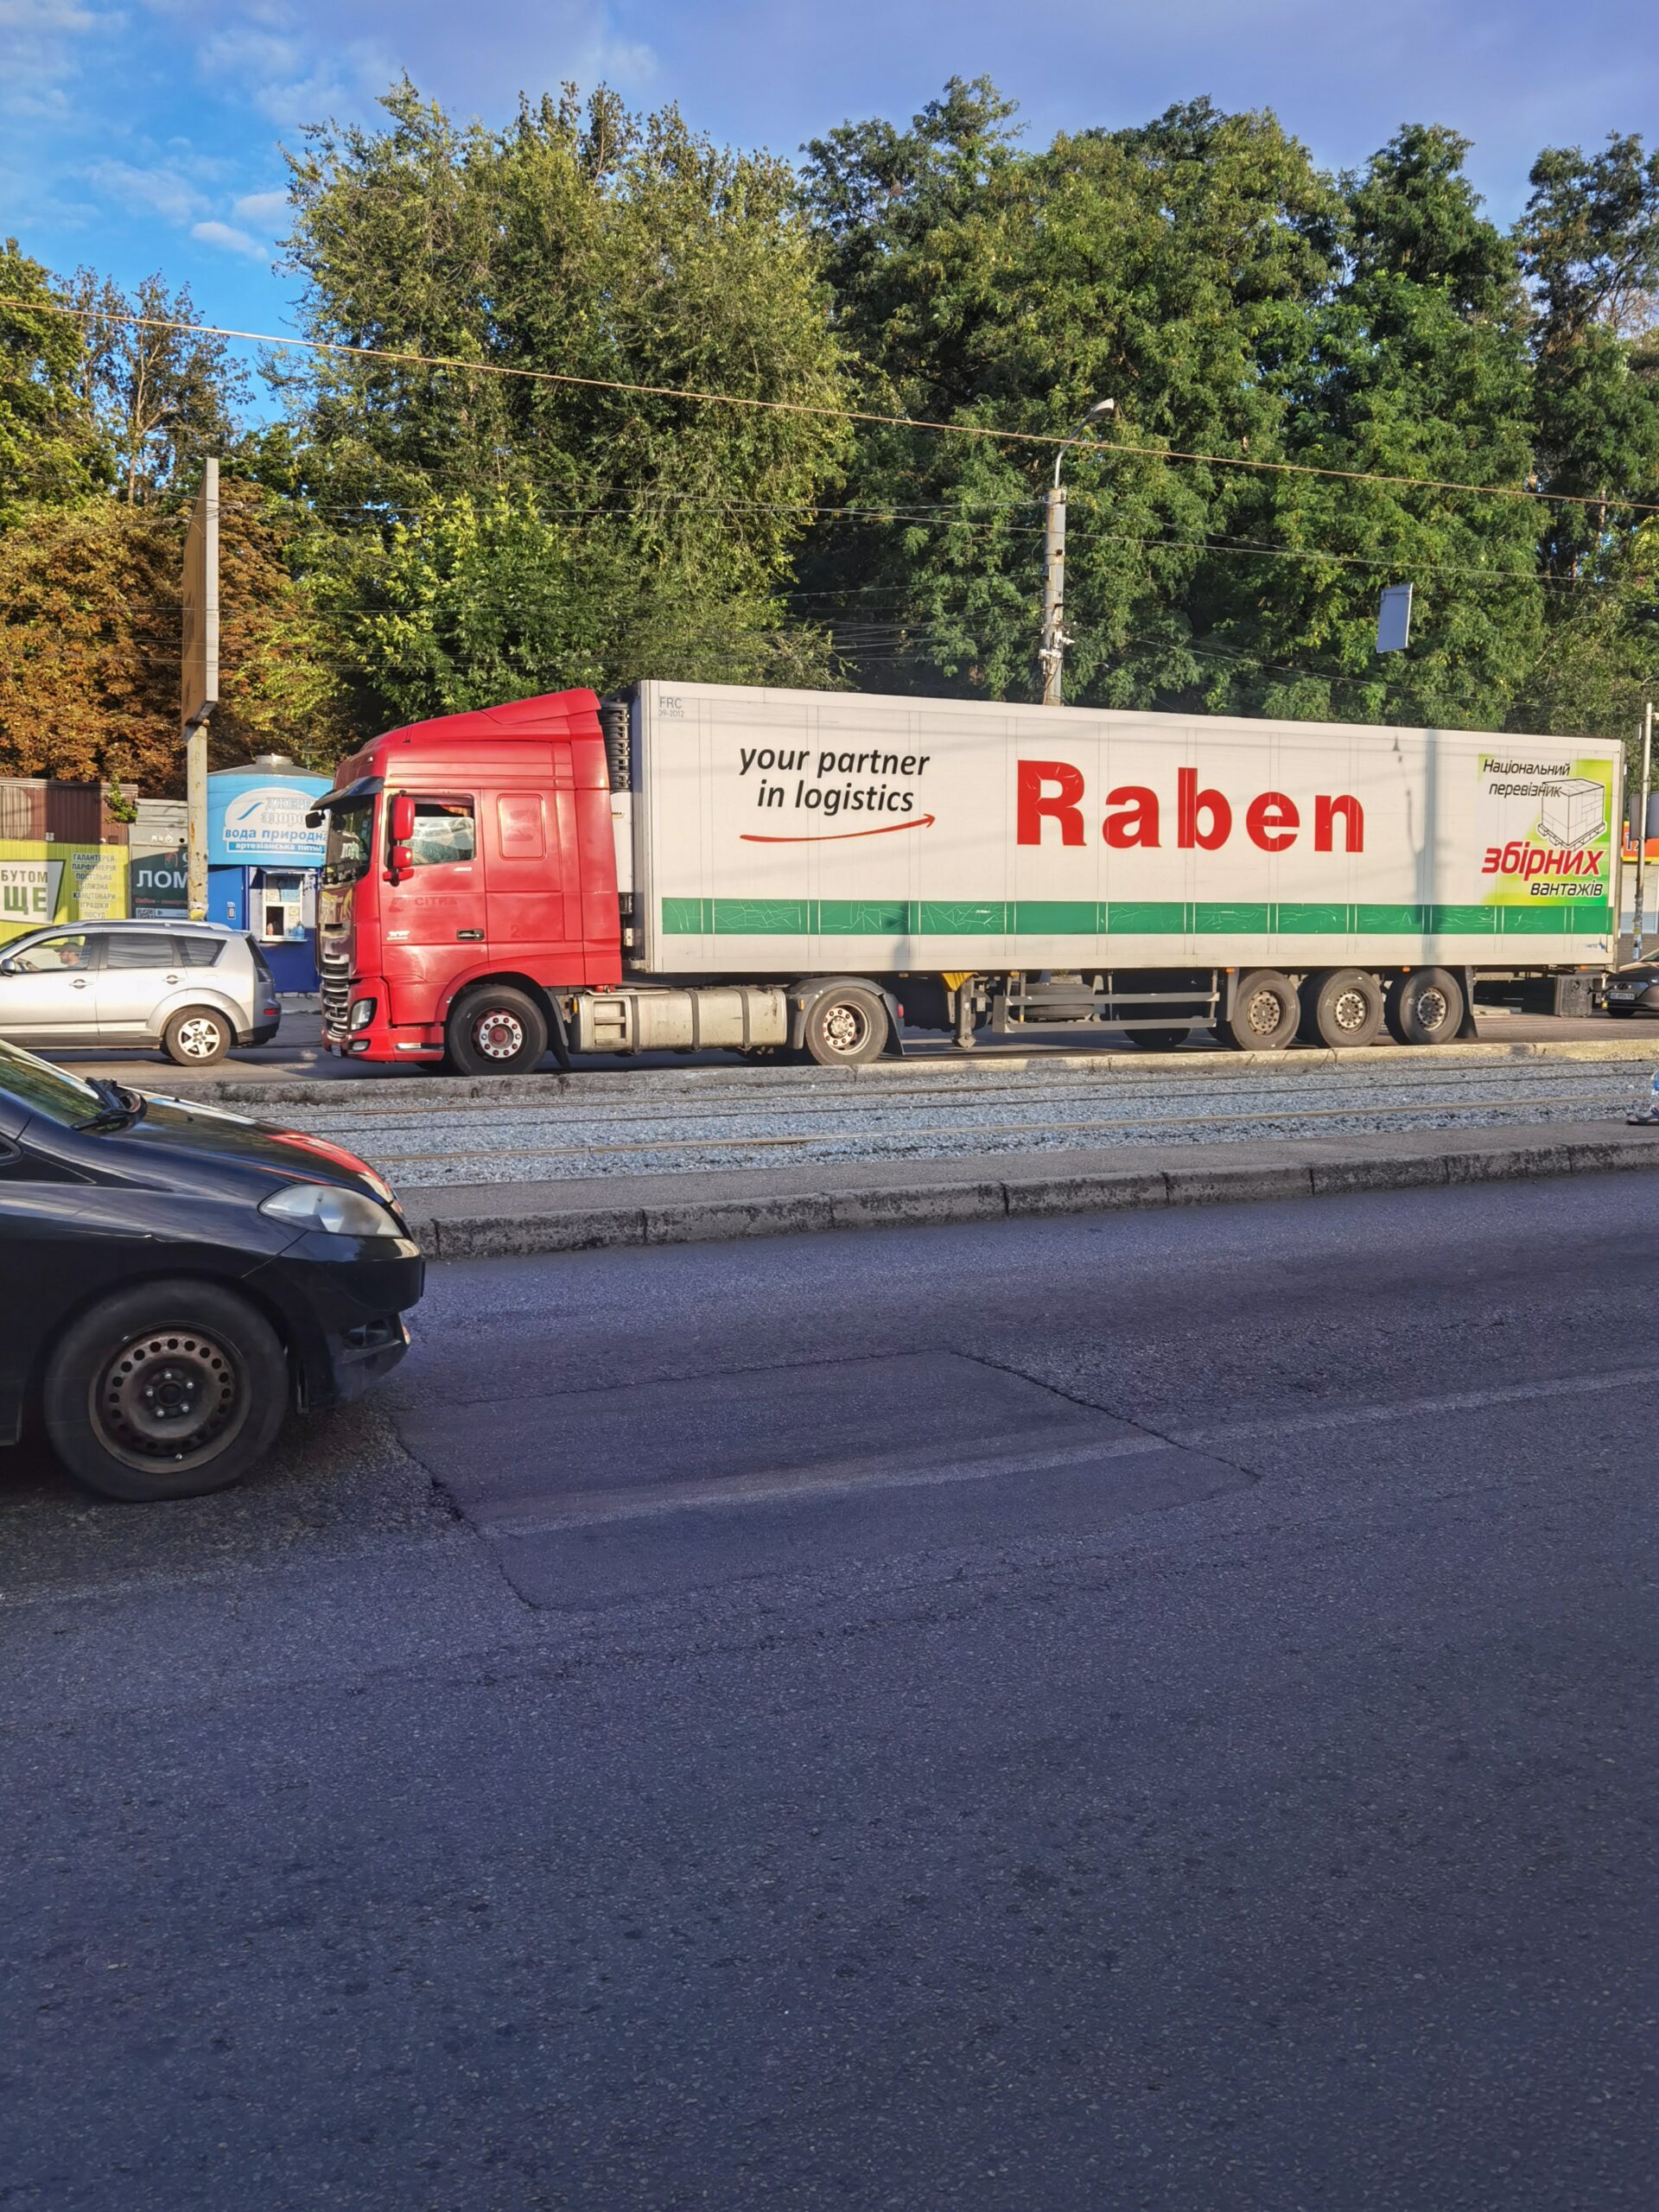
Raben jest w Polsce synonimem drogowego grupażu paletowego. Nadawca oddaje jedną albo kilka palet, a operator składa je z ładunkami innych klientów w regularne linie między magazynami przeładunkowymi. Do tego dochodzi logistyka kontraktowa i — poprzez Fresh Logistics — łańcuch chłodniczy dla żywności. Z usług korzystają producenci FMCG, sieci handlowe i eksporterzy, którym potrzebna jest częsta dystrybucja, a nie cały tir na wyłączność.
Zadeklarowane przychody grupy w polskim ujęciu wyniosły 4 932,4 mln zł w 2025 r. wobec 4 576,4 mln zł rok wcześniej; w tej kwocie ujęto także Fresh Logistics Polska. Polska jest kluczowym rynkiem operacyjnym grupy i jednym z węzłów jej środkowoeuropejskiej siatki. Raben buduje skalę na palecie, magazynie przeładunkowym i temperaturze kontrolowanej, a nie na skrytce w osiedlowym automacie.
3. DHL — 6 685,6 mln zł
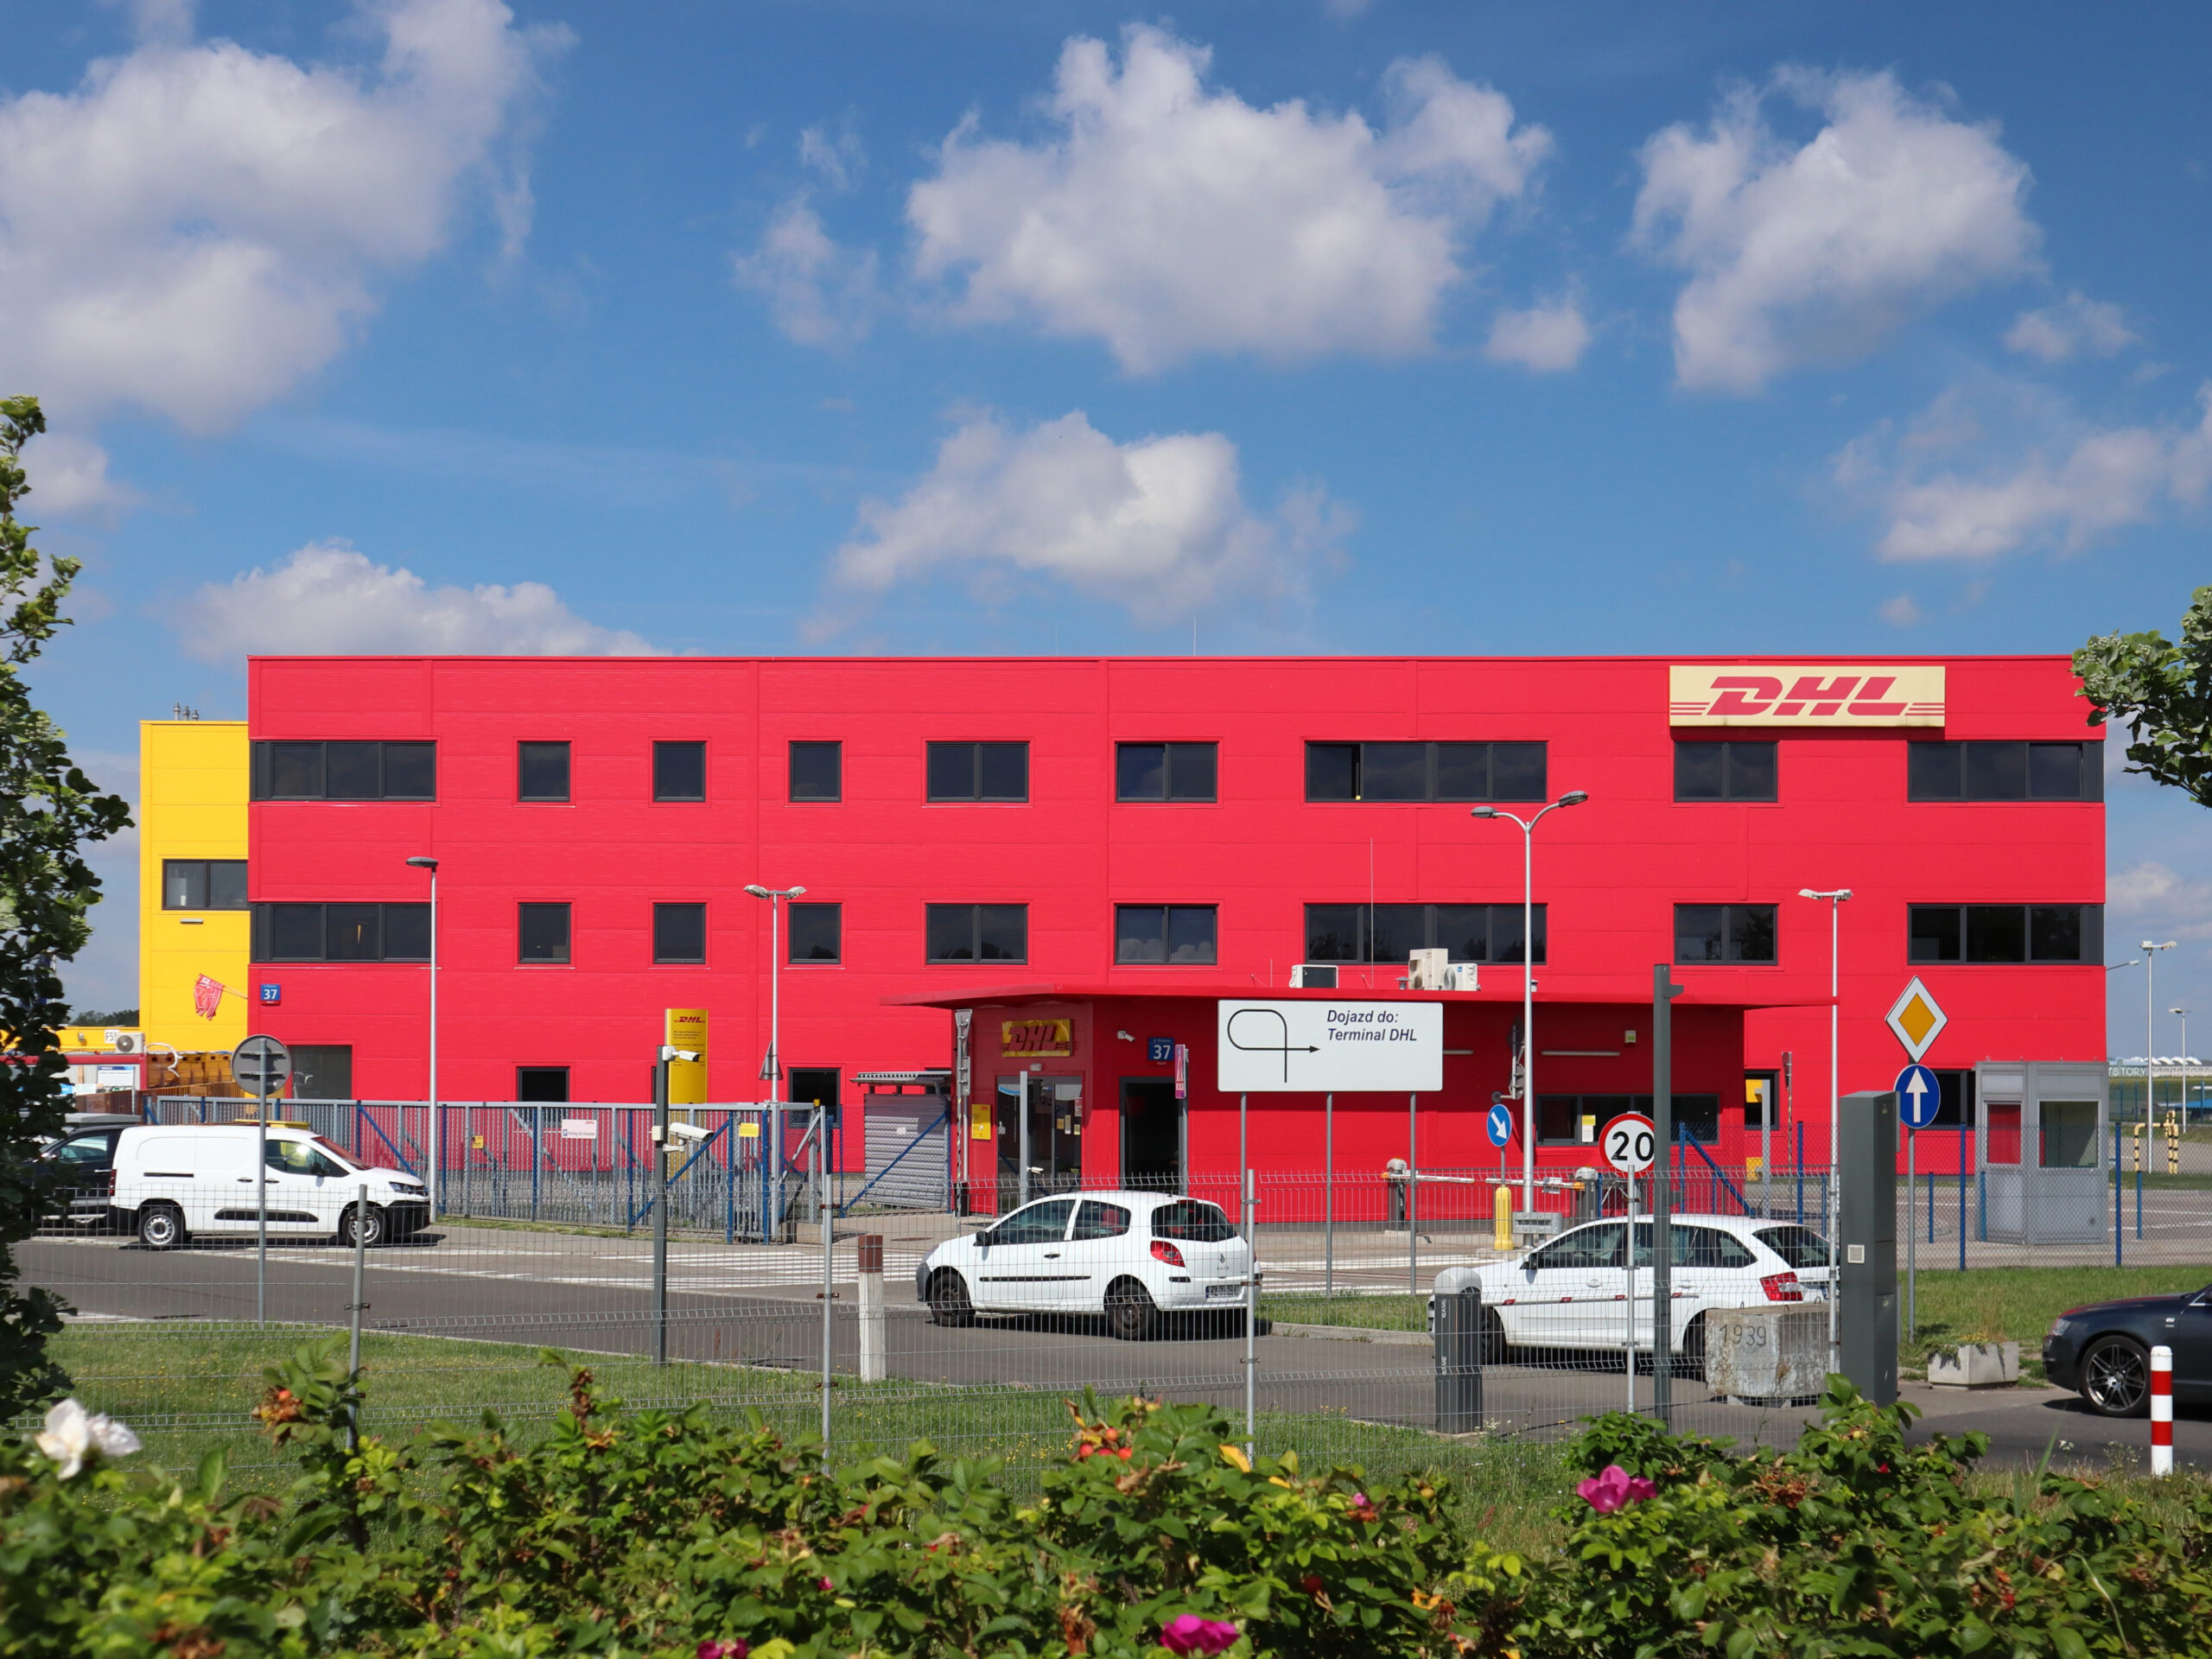
DHL w Polsce to kilka nóg tego samego koncernu, liczonych razem: ekspres międzynarodowy, przesyłki e-commerce, spedycja i logistyka kontraktowa. Firma dowozi pilne dokumenty i części zamienne między kontynentami, obsługuje sklepy wysyłkowe w kraju i prowadzi magazyny dla klientów, którzy powierzają jej łańcuch dostaw. Odbiorcą bywa zarówno eksporter maszyn, jak i marka odzieżowa potrzebująca zwrotów oraz dostaw do salonów.
Zadeklarowane przychody z polskiej działalności operatorskiej za 2025 r. wyniosły 6 685,6 mln zł wobec 5 509,3 mln zł rok wcześniej. To nie wycinek globalnego sprawozdania Deutsche Post DHL, tylko zadeklarowana skala polskiej działalności operatorskiej. Siła DHL nie sprowadza się do liczby własnych tirów: czas dostawy, siatka lotnicza i magazynowa pozwalają sprzedawać zarówno pilną przesyłkę międzynarodową, jak i masową paczkę.
2. Poczta Polska — 6 869,3 mln zł
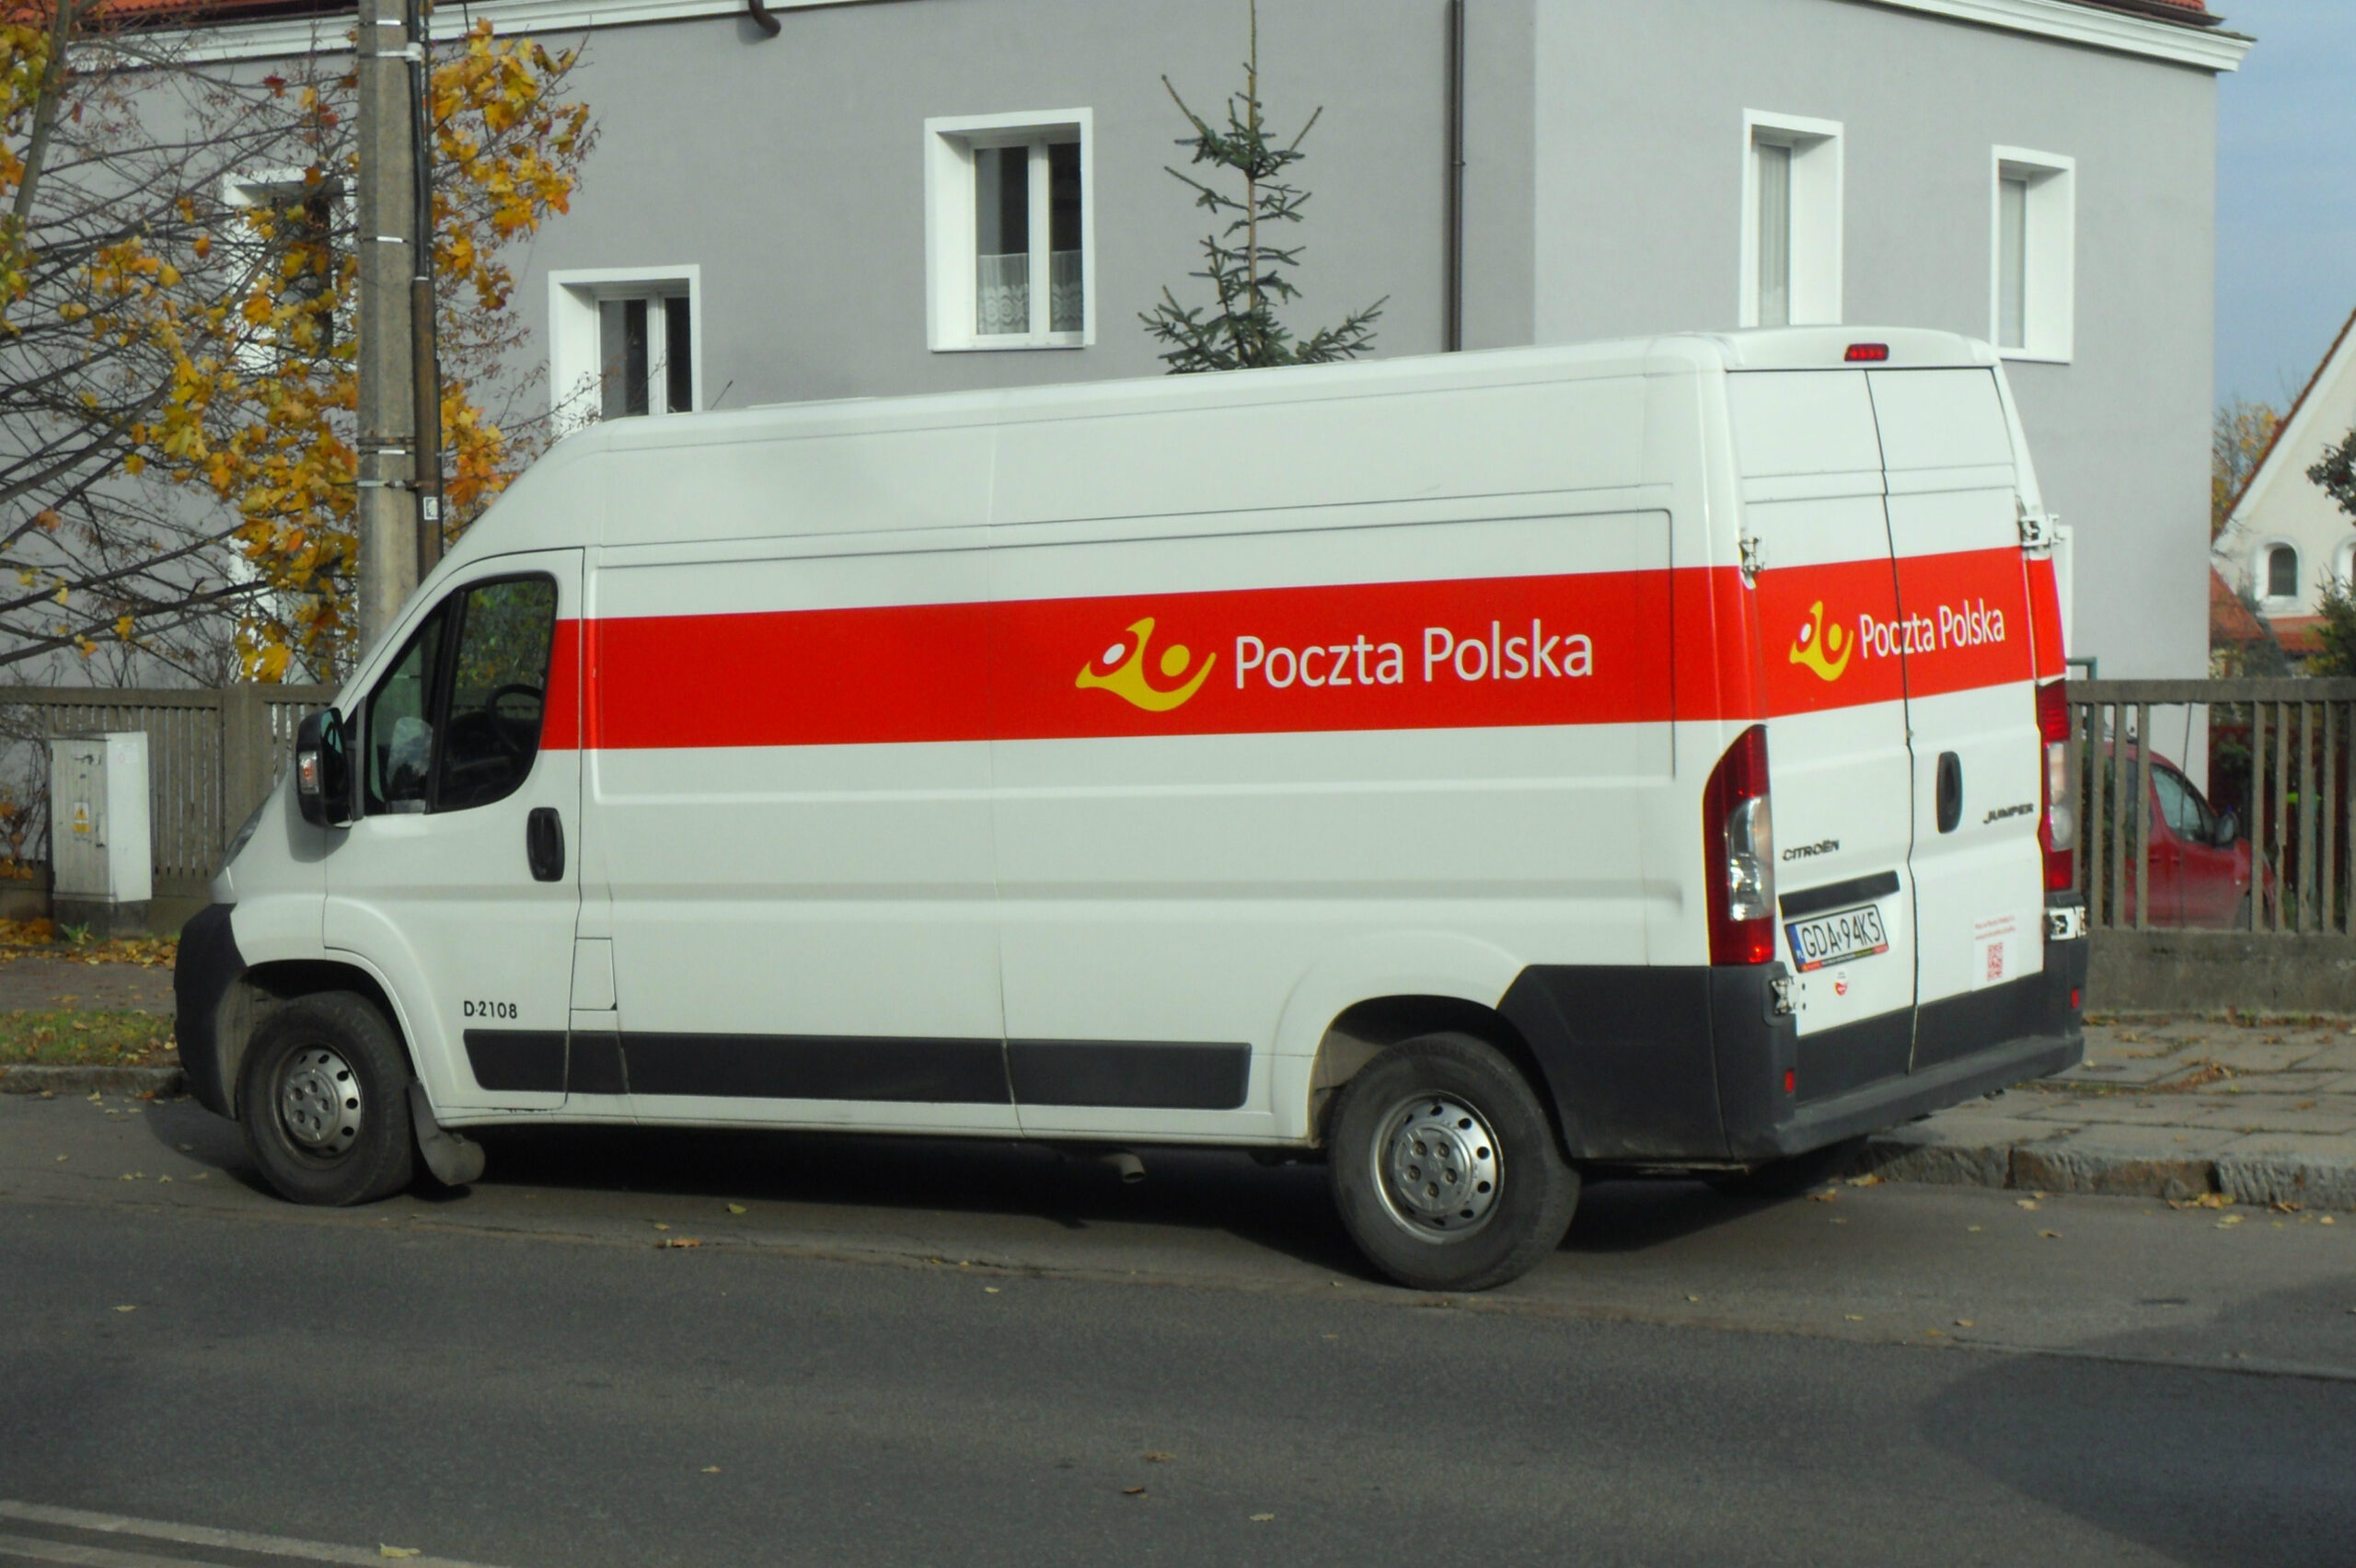
Poczta Polska utrzymuje rozbudowaną ogólnokrajową sieć placówek i doręczeń: urzędy, agencje, listonosze i doręczyciele docierają tam, gdzie nie opłaca się stawiać kolejnego automatu. Obok listów i przesyłek urzędowych spółka rozwija paczki konkurujące z kurierami e-commerce, bo to właśnie ten strumień rośnie, gdy korespondencja tradycyjna się kurczy. Poczta obsługuje samorządy, sądy i sklepy wysyłkowe zarówno w miastach, jak i na terenach wiejskich.
Według sprawozdania finansowego Poczty Polskiej S.A. przychody ze sprzedaży i zrównane z nimi wyniosły 6 869,3 mln zł w 2025 r. wobec 6 792,6 mln zł rok wcześniej. Tę samą kwotę potwierdza oficjalny komunikat o wynikach za 2025 r. Do porównania nadaje się sprzedaż samej spółki akcyjnej, a nie 7 668 mln zł grupy z Bankiem Pocztowym. Poczta nie jest dodatkiem historycznym do rankingu kurierów — to jeden z największych krajowych obiegów przesyłek, oparty na urzędzie i doręczycielu.
1. InPost — 7 177,2 mln zł
InPost zbudował w Polsce najbardziej rozpoznawalny obieg przesyłek poza klasycznym kurierem do drzwi. Serce sieci stanowią automaty paczkowe: nadawca zostawia przesyłkę w skrytce, odbiorca odbiera ją o wybranej porze, bez czekania na dzwonek. Do tego dochodzi dostawa pod drzwi, obsługa zwrotów i narzędzia dla sklepów internetowych. Klientami są zarówno platformy e-commerce, jak i pojedynczy sprzedawcy, którym zależy na przewidywalnej ostatniej mili.
W audytowanym raporcie rocznym InPostu za 2025 r. polski segment grupy osiągnął 7 177,2 mln zł przychodów zewnętrznych wobec 6 473,7 mln zł rok wcześniej. W tym samym roku sieć doręczyła w Polsce 763,1 mln przesyłek, a liczba krajowych automatów wyniosła 28 165. Te dwie liczby tłumaczą pierwsze miejsce lepiej niż flota vanów: InPost zarabia na gęstości punktów i powtarzalnym obrocie paczek. Przychód całej grupy — 14 711,2 mln zł — obejmuje także rynki zagraniczne i nie nadaje się do tego porównania.
Wnioski
Największe firmy transportowe w Polsce nie mieszczą się już w jednym zawodzie „przewoźnik drogowy”. Czołówkę współtworzą sieć automatów paczkowych, powszechna poczta, międzynarodowi kurierzy, operatorzy grupażu i magazynów, kolej towarowa oraz logistyka wielkiego handlu. Łączy je to, że w 2025 r. zarabiały na fizycznym obiegu towarów i przesyłek w Polsce — i że bez nich nie działa ani sklep internetowy, ani huta, ani sieć odzieżowa.
Różnice modeli są równie ważne jak kolejność. Paczka w automacie, paleta w grupażu, karton skompletowany w centrum Amazona i wagon PKP Cargo to cztery różne odpowiedzi na pytanie, kto dowozi polską gospodarkę. Ranking ustawia ich obok siebie według przychodów polskich biznesów operatorskich, z jawnym zakresem każdej kwoty.
Najczęściej zadawane pytania
Czy to ranking wyłącznie polskich firm?
Nie. Kryterium jest skala polskich biznesów operatorskich, a nie siedziba właściciela. W czołówce mieszczą się zarówno spółki z polskim rodowodem, jak InPost, Poczta Polska, PKP Cargo i LPP Logistics, jak i grupy międzynarodowe obecne tu operacyjnie.
Dlaczego w zestawieniu jest Poczta Polska, a nie ma HAVI?
Poczta prowadzi ogólnokrajowy obieg listów i paczek. HAVI osiąga wielomiliardową sprzedaż przede wszystkim na towarach przekazywanych dalej w łańcuchu dostaw gastronomii, a nie na samych usługach przewozu — podobnie jak dystrybucja farmaceutyczna. Do rankingu wchodzą operatorzy usług, nie obrót towarem.
Czym Amazon Fulfillment Poland różni się od sklepu Amazon?
To polska spółka magazynowa. Jej sprzedaż 4 326,6 mln zł opisuje usługi składowania, kompletacji i wysyłki realizowane w kraju, a nie światowe obroty detaliczne platformy.
Czy DSV i Schenker zajmują dwa osobne miejsca?
Nie. Po przejęciu Schenkera przez DSV polskie biznesy obu organizacji należą obecnie do jednej grupy operatorskiej. Około 4,6 mld zł to suma przybliżonych przychodów obu polskich biznesów za 2025 r. podanych przez „Rzeczpospolitą” (2,5 i 2,1 mld zł), a nie audytowany wynik skonsolidowany.
Skąd biorą się kwoty w tabeli?
Z przychodów za 2025 r.: ze sprawozdań audytowanych, segmentów geograficznych, lokalnych danych spółek i branżowych zestawień. Przy każdej pozycji tabela podaje zakres kwoty, bo nie wszystkie odczyty są tym samym rodzajem przychodu. Przybliżenie DSV/Schenker oraz zaokrąglona deklaracja LPP Logistics są w tabeli wyraźnie oznaczone.
Norbert jest doświadczonym redaktorem specjalizującym się w tematyce ekonomii, finansów i zarządzania. Pasjonuje się analizą rynków finansowych oraz nowoczesnymi strategiami biznesowymi. Prywatnie miłośnik literatury ekonomicznej i aktywnego stylu życia, lubiący dzielić się wiedzą i inspirować innych do świadomego zarządzania swoimi finansami.
Dodaj komentarz